
Finanzas personales: presupuesto, deuda e inversión
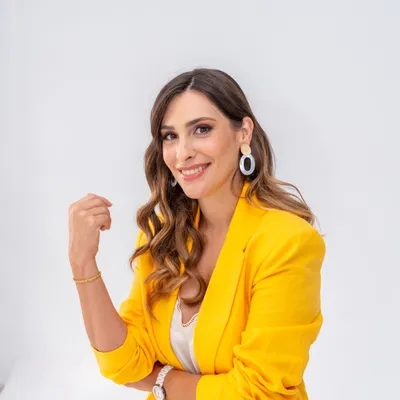 Elizabeth WakefieldExperta en finanzas personales y gestión patrimonial
Elizabeth Wakefield, experta en finanzas personales y autora de «Finanzas Conscientes», explica cómo organizar el presupuesto, ahorrar con la técnica del preahorro y subir ingresos. Se habla de inflación y de por qué no invertir es perder dinero, y de deuda buena frente a mala, con la pignoración de fondos como ejemplo (préstamo al 2,75 % frente a un fondo que sube un 10 %). También se tratan las pensiones en España, la temperatura del dinero, cómo enseñar finanzas a los niños y por qué ella prefiere diversificar con oro, crowdfunding y otras inversiones alternativas antes que solo con pisos. Se cierra con criterios de inversión inmobiliaria: rentabilidad neta mínima del 7-8 % y localización.
Capítulos
- 0:00Intro: las 3 preguntas del episodio
- 0:29Por dónde empezar a generar más dinero
- 0:46Cómo hacer un presupuesto que funcione de verdad
- 4:07El hábito semanal de 10 minutos que lo cambia todo
- 5:29Todo el mundo puede ahorrar, es cuestión de prioridades
- 7:44La técnica del preahorro: págate primero a ti
- 9:21Cómo subir tus ingresos (la capacidad de ahorro tiene límite, la de ingresos no)
- 10:37Especializarte es la clave para ganar más
- 15:15Cómo diseñar el plan financiero de tu vida
- 16:12La inflación explicada de forma sencilla
- 18:26No invertir es perder dinero sí o sí
- 20:34¿Cuándo tienes suficiente para empezar a invertir?
- 23:28Por qué el Estado genera inflación artificialmente
- 25:26Deuda buena vs deuda mala
- 26:21Qué es la pignoración y por qué casi nadie la conoce
- 27:43El activo que da un 12% anual del que nadie habla
- 34:46Por qué los ricos siempre se hipotecan
- 38:20Inversiones alternativas: pistachos, hoteles, Fórmula 1...
- 41:22Qué son las finanzas conscientes
- 42:49Por qué compras cosas para impresionar a gente que no te importa
- 45:09Cómo vivir bien hoy y construir tu futuro a la vez
- 47:44Cómo enseñar finanzas a tus hijos desde pequeños
- 50:12La temperatura del dinero: por qué ganar más no te hace más rico
- 56:49¿Invertir o pagar deuda? La respuesta que sorprende
- 1:00:06¿Arriesgado o seguro? Depende de tu perfil
- 1:01:00Empleado vs empresario: dónde está el 97% de la riqueza
- 1:04:25La verdad sobre las pensiones en España
- 1:12:16¿Cuándo es tarde para empezar a invertir? (La respuesta te sorprenderá)
- 1:18:27Los 3 no negociables de la inversión inmobiliaria
- 1:24:24Inversión inmobiliaria sin comprar un piso: crowdfunding
- 1:26:25Geopolítica, inflación y por qué el oro tiene sentido ahora
- 1:29:50Cierre y dónde encontrar a Elizabeth
Ideas clave
- 0:40Sin presupuesto no se puede gestionar el dinero: hay que saber en qué se gasta, si tiene sentido y cuál es la capacidad de ahorro mensual (por ejemplo, entre 100 y 500 euros), para formar primero un fondo de emergencia y luego invertir.
- 3:28El presupuesto tiene dos pasos: una previsión del año, a partir del extracto de los últimos 3-5 meses por categorías, y el registro de gastos. Conviene revisarlo cada semana: son unos 10 minutos y 10-15 movimientos, frente a la pereza y el olvido de hacerlo mensualmente.
- 7:44La técnica del preahorro consiste en apartar una cantidad (10 o 20 euros valen) a otra cuenta en cuanto se cobra la nómina, de modo que el dinero desaparece de la vista y ahorrar resulta más fácil. Lo importante es el hábito, no el importe.
- 9:06Ruben defiende subir ingresos antes que recortar: el ahorro tiene un suelo (comida, luz, agua) y los ingresos, en teoría, no tienen techo. Elizabeth y él coinciden en que especializarse en un nicho se paga más que saber un poco de todo.
- 18:10El dinero en el banco es un espejismo: el número se mantiene pero compra menos cada año, por lo que no invertir es perder dinero. Además, el fondo de garantía de depósitos cubre 100.000 euros por banco, pero sus fondos serían insuficientes si quebrasen todos a la vez.
- 26:29La pignoración permite pedir al bróker o banco un préstamo sobre fondos o acciones (en torno al 40-50 %) sin venderlos. Ruben pidió el 50 % al 2,75 % mientras su fondo subía un 10 % anual, y compró pisos con una rentabilidad del 10-12 %. El riesgo es que, si cae el colateral, te exijan poner más dinero.
- 29:44Una deuda controlable ronda el 35-40 % de los ingresos. La deuda buena sirve para comprar activos que generan ingresos; la mala financia consumo, como pedir adelantos de nómina cada mes.
- 50:07La temperatura del dinero: uno se acostumbra a cierta cantidad en la cuenta, y cuando sube el sueldo sube también el gasto (coche, letras), así que se llega igual a fin de mes. Ruben lo vivió ganando 120.000 euros brutos al año.
Libros recomendados
- Finanzas Conscientes · Elizabeth Wakefield Lo recomienda Elizabeth Wakefield en el 41:20 Ver en Amazon
- Te enseñaré a ser rico · Ramit Sethi Lo recomienda Ruben en el 43:49 Ver en Amazon
En calidad de Afiliado de Amazon, obtengo ingresos por las compras adscritas que cumplen los requisitos aplicables.
Buscar dentro de este episodio
Transcripción completaTodo lo que se dice, quién lo dice y en qué minuto.
0:00 Ruben: Muy buenas, bienvenidos a Nice to Fit You.
0:02 Gimar: Hola, Gimar. Hola, Rubén.
0:04 Ruben: Bueno, hoy vamos a responder 3 preguntas que todo el mundo se está haciendo en sus casas. A ver, Gimar, ¿qué pregunta vamos a responder hoy?
0:11 Gimar: Cómo generar más dinero cada mes, cómo endeudarse mejor. Endeudarse mejor, escuchaste bien. ¿Y cómo disfrutar de la vida sin culpa financiera?
0:22 Ruben: Bueno, pues, para responder esas 3 preguntas, voy a empezar por la 1º pregunta, haciéndosela a nuestra invitada. Si alguien quiere empezar a generar más dinero este mes, ¿vale? ¿Qué debería hacer 1º? ¿Por dónde debería empezar esa persona?
0:36 Elizabeth Wakefield: Yo creo que lo principal, sobre todo, es de tener nuestras finanzas personales organizadas, ¿no? Es decir, no vamos a poder gestionar mejor nuestro dinero si no sabemos de dónde partimos., al final, siempre digo que es lo mismo, como si tú coges el coche y no sabes a dónde vas. Es muy difícil, entonces, llegar a la dirección, ¿no? Adecuada. Por lo tanto, lo principal y lo más básico, básico, básico es disponer de un presupuesto. Si la gente no tiene un presupuesto, es muy difícil y complicado que, 1, sepamos, entonces, en qué nos gastamos el dinero. 2, si realmente tiene sentido en lo que nos estamos gastando el dinero. 3, si tenemos, entonces, una capacidad de ahorro mensual. Porque al final, lo que nos interesa, sobre todo, es detener esa capacidad de ahorro mensual, que puede ser una franja, ¿no? Pues entre 300 y 500 euros al mes, o 100 o 200, lo que sea. Entonces, con ese dinero, la idea es de disponer de unos ahorros suficientes como para tener un dinero, por si acaso, ¿no? El típico colchón de seguridad, un fondo de emergencia, lo que sea, por si pasa lo que sea que tengamos, entonces, una disponibilidad inmediata, una liquidez, etcétera. Y luego, entonces, una vez ya tenemos esto, entonces, ya podemos invertir para nuestro futuro. Pero si no tenemos el presente organizado, ya más vamos.
1:48 Ruben: Muy bien. Bueno, habéis visto, tenemos a Elizabeth Waifield, que además me hace ilusión que esté por aquí, porque hacía tiempo que que quería contar con ella, porque, bueno, Elizabeth, para quien no la conozca, que va a ser difícil, porque está muy activa en redes y hay muchos podcasts, experta en finanzas personales, que a mí me gusta mucho la frase que dice Morgan Houseell, de que las finanzas personales son más personales que finanzas, ¿no? Al final, cada 1 tiene su sus cosas y tiene su... Yo qué sé. Yo, por ejemplo, cuando yo empecé a ahorrar, yo no tenía fondo de emergencia. Y yo esto lo contaba, esto, cuando estuvo Andrea Redondo, se lo dije y dijo, bueno, si a ti te funcionado, dice, no es lo normal. Y yo decía, bueno, pero porque yo estaba apalancado en un trabajo que sé que enseguida podría recuperar, ¿no? O sea, casi 0 paro informático y demás. Pero claro, cada persona, aquí es un mundo, ¿no? Y decías tú, tenemos que tener una hoja de ruta, ¿no? ¿Por dónde empiezo a a hacer ese presupuesto? ¿Qué, dónde me fijo? ¿En lo que meto, en en cada gasto dónde va o o cómo puedo optimizar eso?
2:50 Elizabeth Wakefield: Totalmente. Mira, el presupuesto, al final, puedes hacerlo de muchas maneras, ¿no? Yo siempre, lo que recomiendo, y lo que hago desde hace años, es un típico Excel de presupuesto, que, de hecho, siempre lo lo puedo, lo lo regalamos, ¿vale? Para las personas que también quieran tener ese Excel de presupuesto, que además es automatizado, prácticamente, no tienes que hacer nada, como quien dice. Está todo ya bien montado, con las fórmulas y demás, y me costó bastante tiempo hacerlo. Entonces, pues que también que me escriban y demás, pues en la newsletter o por redes sociales, lo que sea, y lo puedes descargar en la página web. Entonces, este Excel de presupuesto, al final, lo que tiene son especialmente 2 pasos, ¿vale? Principalmente. 1, tener lo que vendría siendo la previsión de mi año, y 2, el registro de los gastos. ¿Por qué? Porque mucha gente simplemente registra los gastos y ya está. No, no, no, no, vamos a tener que hacerlo desde el principio. ¿Qué es? Voy a intentar ver en qué me he gastado el dinero en los últimos 3, 4, 5 meses, y, entonces, una vez yo ya tengo el extracto bancario, y, entonces, ya estoy viendo, pues cuánto me gasto en cada una de las categorías y subcategorías, entonces, yo ya voy a ver si, pues, de esta categoría, la otra, la otra, la otra, qué dinero le voy a poner cada 1 de los meses, y así cada cada 1 de los meses, para hasta llegar al cabo de un año. Con eso, ya tengo lo que yo voy a asignar de dinero de mi recurso económico en cada una de las categorías. Bien, llegando a este punto, lo que tengo que hacer es tener ese hábito de forma recurrente. Si puede ser semanalmente, mejor.
4:21 Elizabeth Wakefield: Yo tardo, principalmente, 10 minutos, no tardo mucho más, en registrar los gastos de la semana, ¿vale? ¿Por qué cada semana? Por un motivo, y es que si lo hacemos una vez al mes, 1º, me va a dar pereza, y 2º, no me voy a acordar de hace 3 semanas qué es lo que hice, en qué me gasté, y ese día qué qué estuve haciendo, ¿no? Si lo hago cada semana, voy a tener, pues nada, 10 movimientos o 15, como máximo, de la cuenta bancaria, y entonces esto tarda muchísimo menos, y puedo adquirir, entonces, ese hábito de forma recurrente. Y con eso, ¿qué es lo que yo veo? Veo que la previsión me dice que me va a gastar x en esta categoría o subcategoría, y la realidad es y. Entonces, veo si efectivamente se está cumpliendo lo que yo he dicho que quiero gastarme con ese dinero.
5:03 Gimar: Si la gente, si te dicen, no puedo ahorrar.
5:08 Elizabeth Wakefield: No me lo creo. Ok. Vale. O sea, todo el mundo puede ahorrar. Simplemente es una cuestión de prioridades, y ya está. O sea, al final, tenemos que entender que, si nos gastamos el dinero en, por ejemplo, gastos hormiga, que son gastos que no nos damos cuenta, son pequeños, pero de forma recurrente, que hace que, justamente, ese dinero vaya gastándose, y no me estoy dando cuenta de dónde está yendo, ¿no? Quizás, a veces, no es una cuestión de irme a cada día a tomar café, o de irme 50 veces a restaurantes, o comprar en los chinos y no sé qué, o lo que sea. Entonces, al final, si es mi prioridad, porque justamente veo necesario y es importante poder ahorrar, entonces lo vas a hacer seguro. Entonces, la cuestión es intentar ver, pues qué es lo que me puedo llegar a optimizar, ¿no? De gastos. Y, por otro lado, también cómo puedo generar más ingresos. Yo en el pasado, por ejemplo, me quedé también en el paro, y ahí sí que es verdad que, obviamente, ¿no? Cobras menos cuando estás en el paro, si cobras, pues, 900 euros o así, es es temporal. Entonces, la mente hace que después también digas, vale, a ver, ¿cómo puedo generar más dinero? Ya sea, pues, yo empecé a vender ropa en vintage, o también formándome de lo que sea para tener capacidades, más habilidades, etcétera, vender cosas en 2º mano, y así, poco a poco, YYY empezar, ¿no? A encontrar, pues un trabajo que te pague más, y poco a poco ir haciéndolo de de esta manera. Entonces, la cuestión es de de saber cuáles son tus prioridades e intentar adaptar el nivel de vida.
6:40 Elizabeth Wakefield: Porque, claro, si yo pretendo con 1500 euros al mes vivir en el barrio Salamanca, pues obviamente no voy a poder. Entonces, voy a voy a tener que equiparar, ¿no? El nivel de vida con mis ingresos, o intentar aumentar los ingresos y reducir gastos.
6:54 Gimar: Es que no tiene más. Una persona con el salario mínimo que quiere empezar a ahorrar, y y tengo un caso cercano, ¿no? Este, y me decían, literalmente, no puedo ahorrar. Debe haber un importe, aunque sea 10 euros, que te dé la satisfacción de decir, 10 euros me los reservo para el ahorro. Lo que pasa es que yo creo que 10 euros se ve sabe a poquito. Entonces, pero 10 euros es ahorro y es algo y empiezas el hábito. Entonces, ¿cómo cómo se le puede decir a las personas, 10 euros? No es poquito, puede ser, parece poquito y parece como que con 10 euros no estoy ahorrando, pero no es el importe, sino es el hábito lo importante.
7:40 Elizabeth Wakefield: Totalmente. Y, además, como decía antes, es una cuestión de prioridades. ¿En qué sentido? En que, si tú aplicas la técnica del preahorro, significa que, cuando tú cobras la nómina, lo 1º que haces sí o sí es apartar ese dinero, 10, 20, lo que sea, me da igual. 1º, 1 cantidad que te sienta cómodo, y después, tío, vas a ir, pues aumentando. Y lo traspasas a otra cuenta corriente, ¿vale? Diferente de la cuenta normal y tal, que usas en el día a día, entonces, ese dinero ya desaparece de tu vista, ya no está disponible, y, por tanto, es mucho más fácil poder ahorrar. Entonces, si hacemos los deberes antes de tiempo, luego ya, pues, el mes tú vas tal cual, normal y corriente, y ya te gastas el dinero que tienes que gastar, que al final, pues ese dinero ya no, prescindes de él, básicamente, ¿no? Por eso mucha gente no ahorra, porque nunca nadie le ha enseñado a hacerlo de forma correcta.
8:35 Ruben: Yo siempre, cuando hablo con la gente de de temas de finanzas y demás, todo el mundo dice, jo, es que ahorro, pero es que no consigo todo lo que quiero, yo siempre les digo, ¿y por qué no subes tus ingresos? ¿No? Porque es una mentalidad... De pequeño, nos inculca mucho el, hay que ahorrar, ¿no? O se intenta decir, tienes que ahorrar, tienes que ahorrar. Bueno, pero yo yo voy justo al revés de, oye, va a llegar un momento en el que no puedes ahorrar más. O sea, llega un momento, tienes que comer, tienes luz, tienes agua, tienes, de ahí no bajas, ¿no? Y yo siempre lo que abogo es justamente por lo contrario, de sube tus ingresos, porque la capacidad de subir ingresos es infinita, o, bueno, no es infinita, pero teóricamente no tiene límite, la de ahorros sí. Entonces, ¿cómo? Aparte de lo que tú has dicho, ¿no? Buscad la vida de vender en no sé qué. ¿Cómo se se inculca esto a la gente? Porque si es difícil el ahorro, pero el ahorro yo creo que es algo que sí que tenemos todos, porque de pequeño, cuando te da la paga, ¿no? Y ahorra algo, no te lo gastes todo, ¿no? Tu madre siempre te decía eso. Pero ¿cómo le inculcas a alguien de, oye, no te conformes? Porque Luego hablaremos más adelante, ¿no? El tema del futuro, las pensiones y demás, que es bastante negro, pero ¿cómo le inculcas a alguien de, oye, o miras tú por ti y haces esto bien, o vas a ir mal?
9:52 Elizabeth Wakefield: Sí. Yo creo que, al final, se trata de que, 1, somos demasiado cómodos y conformistas, un poco lo que tú decías, ¿no? Entonces, esto, al final, la mente humana está hecha para la comodidad. Entonces, es muy difícil tener que destinar tiempo, energía y dedicación a algo para un futuro incierto, ¿no? Porque realmente tampoco lo sabes. Entonces, estás apostando para un 1 inversión, ¿no? En ti mismo, en en habilidades, me refiero, o aprender alguna cosa concreta, o sacarte algún tipo de, falta una carrera, o en el en una carrera, fantástico. Pero si no es así, pues entonces, un grado o o alguna especialidad, alguna cosa que esté demandada en el mercado, de tal manera que te haga ser un poco imprescindible, ¿no? Entonces, hay que intentar siempre decir, ostras, pues, ¿qué puedo aprender o qué puedo hacer, de tal manera que pueda llegar a ser atractivo o atractiva de cara al mercado? Pues ahora estamos en el mundo, por ejemplo, ¿no? De la IA y todas estas cosas. Entonces, pues, ¿por qué no te formas en esto, en la IA? Que estoy segura de que si esto lo pones en el currículum, en lo que sea, y empiezas a hacer, a ver, cambios de trabajo, lo que sea, pues pues va a ir bien. Algunas veces, yo en el pasado también había hecho, simplemente, pues para para saber, un poquito a ver cómo cotizaban el mercado, ¿no? Entonces, a veces, pues hacía, pues, ¿no? Candidaturas y tal, empezaba a buscar trabajo, pero que porque estaba estaba bien, ¿no? En en mi trabajo donde estaba. Pero simplemente para para saber, a ver qué tal, a ver qué pasa.
11:23 Elizabeth Wakefield: Y, entonces, con el a ver qué pasa, como tampoco tienes nada que perder, porque ya tienes un trabajo, entonces haces la entrevista, y como vas supertranquilo, porque no tienes esa nervios de a ver si me cogen, entonces, al final te cogen, te ofrecen un salario superior, o o tú lo negocias, también intentas también saber venderte, porque también son las habilidades.
11:39 Ruben: Lo tienes, o sea.
11:39 Elizabeth Wakefield: Exactamente. Y y dices, ah, pues mira, pues voy a cambiar de trabajo por algo más, ¿no? Más económico, ¿no? En, bueno, más más, que que te pague más, ¿no? En este sentido, entonces...
11:49 Ruben: Yo el año pasado estuve dando muchos cursos para la comunidad de Madrid, para un programa que hicieron para especialización, que se le daba a gente que estaba en el paro y gente que quería mejorar su su empleo, ¿no? Y yo siempre les decía, porque esto se lo he dicho, yo he trabajado siempre en el sector de informática y he pasado por todos los niveles hasta ser director de tecnología, y y yo siempre, cuando me venía alguien que era así nuevo y y que me decía, oye, pero es que, claro, porque a los junior les pagan poco y no sé qué, yo decía, tú lo que tienes que hacer es especializarte. Digo, la especialización se paga. A mí me pagan porque soy muy experto en esta tecnología, y la gente me pagaba 800000 euros al día porque yo era muy experto en una cosa. Digo, si tú sabes un poco de todo, vas a tener un problema, y es que hay muchos como tú. Yo, cuando te especializas solo en una cosa, yo especializado en temas de de cloud, ¿no? Pues hay 3 grandes nubes. Pues yo, en vez de especializarme en todas, dije, no, no te puedes ser especialista. Me dicen una. Y yo les decía, especializaros en una, la que más os guste. Digo, da igual que sea la que yo os enseñe otra. Digo, pero especialización, las empresas, ahora con la IA, yo creo que es muy fácil hacer cosas con bycoding y demás aplicaciones y aprender muchas cosas, pero yo creo que ahora lo que sigue siendo importante es la parte de especializarte, ¿no? Una especialización. Alguien que sea especialista en IA para el sector x y tiene una cosa solo para ese sector, siempre van a pagar más que alguien que tiene un este para todo, ¿no? Y hablamos en en hace un par de episodios con con un experto en IA y nos decía que ellos estaban enfocados en unas tareas porque decían, es que las otras no nos convencen, ¿no?
13:27 Ruben: O está hablando con otros que están montando startup de IA y lo 1º que dicen es, tenemos que buscar un nicho. Y yo creo que la gente, muchas veces, cuando le dices, estudia algo, ellos se creen que es, bueno, me voy a la universidad, los que más paguen y esto, y, realmente, los que más pagan cuando tú los ves son los que hay menos, ¿no? Y y esta parte también es algo que no se enseña en ningún colegio. Yo tengo un niño pequeño y y ellos sí, les enseñan de todo, pero yo, cuando estaba en el instituto, nunca te te decían, vete a por algo que solo tú tengas, ¿no? Y ahora, con el mundo de la IA, que todo el mundo da un golpe de clic, puede responder cualquier cosa, por ejemplo, tú, ¿no? Redes sociales. A ti te conoce mucha gente. Solamente por el hecho de conocerte, ya vales más, ¿no? Porque lo que tú dices seguramente lo puede decir otro especialista en finanzas personales, pero tú lo transmites, ¿no? Y creo que esas soft skills también, que no se cultivan tanto, tema de ventas también, que hablabas tú, ¿no? De saber venderse es fundamental, porque siempre te estás vendiendo, creo que eso, el sistema educativo no te prepara. Y creo que, bueno, en los podcasts, yo creo que, como estamos en una cámara de eco, lo vemos más, pero tú sales a la calle, y nadie está pensando en, me voy a hacer más especialista en mi trabajo para poder optar a esos trabajos que decías tú, ¿no? Que sean, oye, me pagan el doble, ¿no?
14:47 Elizabeth Wakefield: Totalmente, totalmente. Por eso digo que a veces hay que hacer ese pequeño sacrificio momentáneo para luego, pues el mejor futuro, ¿no? Al final, es intentar postergar la gratificación inmediata. Y eso con todo, hablando también incluso del ahorro, lo mismo. ¿Por qué voy a ahorrar? ¿No? En plan, ah, bueno, pues me lo voy a gastar todo, porque carpe diem. Sí, claro, pero, a ver, la idea, ¿no? Lo normal es que vivamos, pues unos cuantos años, ¿no? Lo normal es que, pues la esperanza vive hasta los 85 años. Bien, pues, vamos a ver que yo quiero disfrutar hoy, pero es que también quiero disfrutar dentro de 2 años, y de 3, y de 10, y de 20, y más todavía. Entonces, ¿por qué no voy a intentar hacer un plan financiero, que es lo que nosotros hacemos, para justamente, pues diseñar la vida de tus sueños. Y ahí, de eso se trata, decir, vale, pues, ¿qué es lo que le pides a la vida? ¿No? ¿Qué es lo que realmente te gustaría conseguir? Pues yo quiero una casa al lado de la playa, o quiero llevar a mis hijos a la universidad, o quiero emprender mi negocio, o quiero prejubilarme antes, o la libertad financiera, o quiero lo que sea, pero jubilarme antes, ¿no? Entonces, hay que 1º definir qué quieres, cuánto te cuesta eso que quieres, y aplicar el efecto de la inflación. Ojo, porque mucha gente dice, ah, no, bueno, pues yo, claro, con que me jubile y gane 2000 euros al mes, ¿no? Que son muchas de las preguntas que les hacemos a los clientes, es esa, ¿cuánto dinero te gustaría cuando te jubiles, no? Cobrar? Y nos dicen, pues mira, pues 2000 euros, yo ya creo que sería suficiente. Digo, ya, pero ojo, que estos 2000 euros de hoy no son los mismos para dentro de cuando te vayas a jubilar, hay que
16:19 Ruben: gasolinera, yo esta mañana se lo decía a mi hijo, cuando pasa por la gasolinera, digo, cada vez que paso por la gasolinera sube el precio. Pero es que por la mañana voy, y cuando vuelvo por la tarde a recogerle, ha vuelto a subir, digo. Entonces, eso de la inflación, la inflación, ¿cómo le explicas a alguien, porque yo lo he intentado y me fue muy mal, que su dinero vale menos?
16:39 Elizabeth Wakefield: Básicamente, por lo que acabas de comentar, es es es el hecho de comparar. Decir, vale, antes de hace 7 años, por ejemplo, ¿cuánto te gastabas en ir al supermercado y cuántas cosas podías comprar? Porque yo, sinceramente, mira, yo voy en moto, y antes, hace, pues, 7 años o así, iba en moto, y yo con 60 euros compraba como 3 bolsas de de lleno de productos, que me los me los ponía en la moto y tal, un poquito ahí haciendo van a pares, pero bueno, y bien, con 60 euros, es que, no sé, una bolsa solamente de productos, ¿no? Entonces, todo, todo, absolutamente todo ha subido de precio. Entonces, la gasolina, la cesta de la compra, los restaurantes también, muchísimo, la precio de la vivienda, todo. Entonces, si todo sube y tu sueldo no, ¿qué significa? Que te estás empobreciendo sin darte cuenta. Esto es la inflación.
17:32 Gimar: Claro. Lo que lo que lo que hizo Rubén en en un programa de televisión fue decirle a una persona que su dinero en el banco valía menos. Claro. ¿Por qué? Porque es más fácil de verlo en el día a día, ¿no? Yo gano, me gano menos. Pero tú tienes esa idea de que el dinero que está en el banco no, ese no, ese ese yo lo veo ahí, ahí hay, no sé, 10000 euros y están ahí, están ahí, eso eso no se gasta, eso está ahí. Y lo que trataba Rubén de decirle es que vale menos. No, no, pero mi dinero fue
18:05 Ruben: hasta ahí.
18:06 Elizabeth Wakefield: Es que, al final, el dinero que está en el banco es un espejismo de realidad. Es decir, vemos el número, pero lo que no vemos es cuántas cosas puede comprar ese número, porque te aseguro que, dentro de unos cuantos años, podrá comprar la mitad de las cosas que podemos comprar hoy en día. Así que esto es la inflación, y, por tanto, no invertir sí o sí es perder dinero.
18:30 Gimar: Sí, no. Una 1, cuando hablas de de que hay que tomar decisiones basadas en datos. ¿A qué te refieres? En datos y no en emociones.
18:40 Elizabeth Wakefield: Bueno, básicamente, que en el mundo de la inversión, lo que prima es el tema de, no solamente la rentabilidad, sino también de intentar invertir en cosas o en activos, que luego ya hablaremos, que superen la inflación. Porque mucha gente dice, no, no, yo tengo el dinero en las letras del tesoro, o yo tengo el dinero en depósitos bancarios, porque claro, es seguro. Bueno, a ver, seguro hasta cierto punto, porque claro, cada banco se supone que cubre hasta 100000 euros por el fondo de garantía de depósitos. Sí, muy bien. Pero ¿hemos visto cuánto dinero hay en el fondo de garantía de depósitos? Porque ya te lo digo, es un 0 coma 0 0 0, ¿6, por ejemplo? Entonces, si todos los bancos quebrasen al mismo tiempo, ya te aseguro yo que no hay dinero suficiente para pagar a todo el mundo que tiene el dinero en el banco. Por tanto, entre esto y luego que sí o sí ya hemos dicho que vas a perder dinero, si no inviertes, es que está claro que no hay otra alternativa que invertir.
19:37 Gimar: Entonces, hay una hay como una meta, ¿no? Es decir, para invertir tenemos que tener dinero. Entonces, hay como que ahorrar, pero el verdadero propósito de ahorrar realmente debería ser la inversión, no ahorrar para ver un número en tu cuenta bancaria todos los días, porque al final te sientes seguro de que están ahí los 10000, y los 10000 cada día hacen así. Pero tú, como ves 10000, entonces, ¿en qué momento o qué suma, digamos, de dinero tú le empezarías a decir a una persona, ya tienes suficiente para invertir?
20:12 Elizabeth Wakefield: Mira, lo suficiente como para que, si ya tiene el colchón de seguridad establecido, bien hecho y demás, que al final serían unos 3, 6 meses de nuestros gastos fijos, por eso es importante hacer el presupuesto, porque si yo no sé qué gastos fijos mensuales tengo, entonces, mucho menos voy a poder saber cuánto es mi colchón de seguridad, ¿no?, una vez esto ya está hecho, ese check ya está, entonces, podemos empezar a invertir. Hay inversiones que son muy buenas, de cara a, por ejemplo, pues tener, hacer unas aportaciones periódicas de forma recurrente, y hay otras inversiones que les va muy bien meter todo el dinero de golpe. Depende de la naturaleza, de la tipología de inversión, porque de inversiones hay 50000 modalidades y tipologías, ¿no? Nosotros desde aquí siempre tocamos, pues 10, 15, 20. Parte de mi trabajo justamente es eso, es de descubrir nuevas oportunidades de inversión que muchas veces, pues, obviamente, no les llega a la gente normal, porque los bancos no lo ofrecen.
21:10 Ruben: O simplemente porque cada persona tolere un riesgo, ¿no? Y hay gente que le dices, que invierta en bitcoin y dice, no, porque eso es muy volátil, bueno, pues invierte en un algo renta fija, que sabes que te va dar un 5, que, bueno, que eso también dices, va tener inflación, pero el otro día, justamente, escuchando otro podcast, decía, bueno, es que la inflación aquí no dicen que sea el 2 y medio, pero la real está más cerca del 6 o el 7. Exactamente. Claro, dice, entonces, si tienes un fondo o lo que sea que te esté dando un 4, realmente no estás batiendo la inflación. Dice, te estás quedando por debajo. Pero claro, esto es, ellos hacen sus números y se hacen trampas ellos mismos, y, bueno, esto, si metemos vivienda, sube mucho la inflación, así que la vamos a sacar de de este. Y si metemos este porcentaje de la compra, entonces, claro, así yo también
21:55 Elizabeth Wakefield: Pero haciendo trampas al solitario, entonces, ya.
21:58 Ruben: Pero si yo me hago mi Excel de gastos y digo, bueno, el gasto de todos los meses es Netflix, este no lo cuento porque, bueno, es Netflix. Entonces, ahí también es un poco ver, ¿no? El el, que, aunque nos digan que la inflación, el IPC, es 1 2, 1 3, sal a la calle y lo ves. O sea, en cuanto sales a la calle, como decías tú, ahora vas a comprar y menos de 100 euros no te gastas. Y antes, con 30, venías hasta arriba, ¿no? Y eso es es algo que yo creo que la generación nueva lo lleva a peor, y esto, aquí voy a abrir ya un poco el el tema de de futuro, ¿no? De pensiones y demás, que culpaba mucho a a las generaciones anteriores de, claro, es que la generación anterior era, cómprate un piso, vive en él, ahorra un poquito y un piso en la playa, ¿no? Y eso era la meta. Pero ahora eso se ha dado la vuelta entera, porque ahora mismo, comprarse un piso para un chaval de 20, 25 años, mis padres, o sea, mi madre tenía 20 años cuando se compraron el piso. Mi padre tenía 24, y se compraron un piso que eran 2000000 de pesetas, que en aquel entonces era una barbaridad, con un 17 por 100 de interés, y lo que tú quieras, ¿vale? Pero era muchísimo dinero. Pero se lo podían permitir trabajando solo mi padre, porque mi madre, los 2 primeros años o 3, me estuvo cuidando a mí. Claro, tú le dices ahora a un chaval de 20 años, cómprate un piso tú solo y ten un hijo, y te dice que si estás loco, ¿no? O sea, ¿qué ha qué ha pasado aquí?
23:26 Elizabeth Wakefield: Totalmente, totalmente. Es que eso es el efecto de la inflación. Claro que pasa, hay que entender por qué se genera la inflación, ¿no? Entonces, muchas veces, la inflación se genera por una serie, ¿no? De de casos, ¿no? Como puede ser, pues, el caso de la oferta, la demanda, lo que sea. Pero, principalmente, la la inflación, y especialmente los últimos años, se ha generado de forma artificial. ¿Por qué? Porque los bancos, lo que hacen, los estados, especialmente la FED en Estados Unidos y el Banco Central Europeo, lo que hacen es, justamente, imprimir mucho dinero. Entonces, se sobreendeudan imprimiendo mucho dinero, porque no son capaces de, justamente, gestionar bien el dinero, porque gastan mucho más de lo que ingresan y, por tanto, pues, ¿qué es lo que pasa? Que eso genera inflación.
24:14 Ruben: Yo te quería decir aquí, porque, justamente, la impresión de moneda, ¿no? También escuchaba el otro día, decía, es que Estados Unidos lo está haciendo a posta, porque dice, tiene tanta deuda que cuanto más imprime, menos debe. Claro. Porque como el dinero vale menos Exactamente. Tú debes lo mismo, ¿no? Y es lo que pasó en Venezuela. Gimar es de Venezuela, y ahí decía, dice, yo he hablado con algunos venezolanos que me decía, es que tú pides un préstamo hoy, dice, dentro de año, el dinero que debes es nada.
24:42 Gimar: Se anula, la deuda se anula. Bueno, se anulaba yo. Estoy hablando de hace muchos años,
24:47 Ruben: pero se anula. Esa es otra de las cosas que la gente no entiende, ¿no? Porque me dice, pero ¿por qué tienes 8 hipotecas? Digo, tengo 8 hipotecas, 1º, porque es una forma muy fácil de conseguir dinero. Digo, lo 2º, unas hipotecas que tengo al 1 coma 55 o al 2 por 100, digo, ya, de por sí, cada año valen, cada vez le estoy, digo, pero es que, además, mi deuda ahora mismo de lo que sea, de 5 años para acá, ese dinero es la mitad de lo que debo, y dentro de 10 años va a ser menos de la mitad. Pero, sin embargo, está generando un patrimonio. Y eso es lo que quería enganchar con el tema de endeudarse, ¿no? Porque hay mucha gente que tiene miedo a la deuda, pero la deuda bien usada, que es esta forma de usarla, ¿no? De si sabes que tu dinero cada vez vale menos, pero es que el dinero que debes cada vez vale menos también. Entonces, ¿por qué no está tanto miedo endeudarnos?
25:37 Elizabeth Wakefield: Yo creo que es un tema de creencias, es un tema también de sociedad, ¿no? En este sentido, como que siempre se sobreentiende que tienes que comprarte el piso, ¿no? Y luego, cuando ya tienes el piso, lo que quieres hacer es quitarte la hipoteca con el menor tiempo posible. Porque así está como establecido, y eso no es lo que es lo que comentan nuestros padres, nuestros abuelos, a ver cuándo te sacas la hipoteca, porque así el piso ya es tuyo al 100 por 100, no debes nada, no te ves nada, y entonces ya te pones nervioso, porque no quieres deber nada. Entonces, claro, cuando no entiendes precisamente esto que acabamos de comentar, de que el final la deuda lo que hace es apalancarte de un dinero que no es tuyo, lo lo pides prestado a un tipo de interés más bajo del que puedes llegar a generar, entonces, ahí estás, pues justamente jugando, ¿no? AAA lo que es en los juegos de los ricos, ¿no? Justamente. Por no hablar, incluso, de la posibilidad de pignorar. Mucha gente no sabe lo que es la pignoración, ¿no? Y me parece espectacular. O sea, llegar al punto donde tengo, pues una serie de acciones, fondos, bonos, lo que sea, en mi bróker. Y, entonces, yo le digo al bróker, mira, dame la mitad, o o no hace falta ni que sea la mitad, pues un 40 por 100 del dinero que yo tengo en esos fondos o acciones. Con ese dinero, yo puedo invertir en otra cosa, que me pueda dar el 8, el 10 o el 12 por 100 o más, y este dinero, mientras tanto, sigue creciendo, es que me parece espectacular, porque, entonces, es que me estoy apalancando sobre un dinero que sigue creciendo, y que el otro, pues lo utilizo para hacer otras inversiones. Nosotros lo hacemos esto con nuestros clientes de gestión patrimonial.
27:08 Ruben: De hecho, yo eso lo he hecho para comprar mis 2 últimos pisos, ignorando un fondo que tenía, precisamente por eso, porque yo tampoco lo conocía. Y es lo que dices tú, o sea, ya cuando te metes en este mundo, empiezan a venir palabras, ¿no? Y una de ellas, pignorar. Y yo, ¿qué es eso? No, pues tú tienes un fondo, y el fondo, pues el banco te presta dinero con tu fondo. Yo, pero es... Claro, entonces, yo lo que hago es, coges un préstamo, que yo, en mi caso, era a un 4 por 104, 4 y medio, que no, miento, es un 2 75. Un 4 era, si pedías el 100 por 100, era un 4, y si lo pedías a el 50, que yo pedía el 50, era un 2 75. Sea, me estás dando un préstamo al 2 75, y mi fondo todos los años está subiendo un 10. Entonces, estoy ganando un 7 y pico solo en mi fondo, y encima, con ese dinero, he comprado una casa que me está dando un 10, un 12 por 100 de rentabilidad. O sea, es dinero infinito.
28:00 Gimar: Claro, pero cuando la gente escucha deuda, no escucha eso. Cuando la gente escucha deuda es, pago de mi bolsillo. Entonces, ¿cómo definimos deuda buena de deuda mala?
28:11 Elizabeth Wakefield: Claro, al final se trata de eso, de entender que la deuda bien utilizada funciona como palanca, ¿no? Entonces, hay que endeudarse para comprar activos que metan dinero en tu bolsillo, y que, gracias a eso, entonces tú puedas comprar lo que es tu libertad, ¿no? Por ejemplo, dices, ostras, pues me vale la pena, que también es una de las grandes preguntas. Quiero el típico chalet delante de la playa. Vale, ¿te te sale cuenta financieramente, económicamente, comprártelo, o o es mejor? Yo yo os lo digo, yo vivo de alquiler en, pues justamente en eso, ¿no? Un chalet delante de la playa. Pero ¿por qué no me interesa comprarlo por ahora? Bueno, básicamente, porque sé que, si lo compro, voy a tener que pagar un ITP del 10 por 100, bueno, ya está en Cataluña. Después, pues el gasto en nota de los registros, la gestoría y todo esto, que es un dinero que yo puedo utilizar para invertir en otra cosa. Mientras tanto, tengo otros otro dinero, pues en diferentes inversiones, de forma diversificada, que esto es superimportante, y entonces esto me va dando ingresos cada mes que me pagan en alquiler de mi vivienda, ¿no? Entonces, esto es una libertad que de movimiento y de todo, que me hace sentir, pues sinceramente, que que que no es un esfuerzo, ¿no? De de mi propia vida, de mi trabajo, de lo que sea, que estoy pagando, ¿no? En este caso, pues mi alquiler. ¿Cómo es
29:25 Gimar: un sistema financiero sano, y cómo entra la deuda allí?
29:29 Elizabeth Wakefield: Claro. Muy buena pregunta, porque, entonces, empezamos a pensar, bueno, pues nos vamos a endeudar hasta las trancas, ¿no? Pues no, tampoco se trata de eso. Entonces, al final tenemos que tener un porcentaje de deuda que sea, más o menos, controlable, ¿no? Entonces, por ejemplo, pues entre un 35, 40 por 100 de nuestra capacidad de generación de ingresos, y no mucho más, porque al final tenemos también tenemos que ser un poquito cautos, ¿no? En este sentido. Decir, vale, pues si yo cobro, no sé, me invento 1000 por 1000 euros al mes, por decir números redondos, pues me voy a me voy a endeudar hasta 400 euros. Pero tampoco mucho más, porque, si no, puede pasar lo que sea, y no voy a ser capaz, entonces, de devolver esa deuda, ¿no? Tampoco nos volvamos un poco locos.
30:14 Ruben: Aquí, el otro día, otra pregunta que que me hacían en la masterclass que tuve, me decía 1, dice dice, pero es que, claro, con tantas hipotecas, deberás mucho dinero. Y digo, 1º, no debo mucho dinero, porque todas las hipotecas yo las saqué al 70 por 100. Es decir, yo no soy una persona que ha ido a endeudarme al máximo posible, que mucha gente dice, no, yo me he comprado 7 casas sin poner dinero. Claro, mi mi idea era vivir de rentas, entonces eso me hacía subir mucho y me quedaba muy muy poco cash flow. Entonces, yo lo que quería era controlar esa deuda, pero además yo le decía, digo, pero la revalorización de mi patrimonio, lo que hablamos antes, ¿no? Se ha revalorizado tanto mi patrimonio que mi loan to value, es decir, lo que yo debo frente a lo que yo tengo ha bajado muchísimo. O sea, ha bajado a menos de un 20 por 100. Cuando yo lo cogí, era de un 70. Y ahora, entre lo que he pagado estos años más lo que se ha revalorizado, estaré en un 25, a lo mejor, ¿no? Claro, eso es otra cosa que tiene la deuda buena, que lo que te hace es que pignorarte. Es una deuda buenísima, por lo que hablamos, ¿no? Va creciendo y, además, tú puedes hacer cosas con ella, que si lo haces bien, no para irte de vacaciones y ya está, ¿verdad? Si lo inviertes bien, esa duda es muy buena. Pero yo aquí, cuando hablo con gente que me dice, mira, yo es que no quiero nada, me, hablo para empezar a invertir, ¿no? Y me dice, yo no quiero hipotecas, yo no quiero tal, yo no quiero, quiero comprarme mi casa para alquilar. Vale, sí, yo lo hago como tú, quiero tener rentas, pero yo lo voy a pagar así, a tocateja.
31:49 Ruben: Esto es un juego, y lo hablábamos el otro día, además, nosotros, que decía, digo, realmente, los inversores que buscan este 100 por 100, ellos juegan con la ventaja de que nunca baja, ¿no? Entre comillas, vamos a poner que nunca baja los pisos. Entonces, si tú sabes que que tu inversión siempre va a subir, claro, te puedes dar todo lo que vale, porque dices, cada vez va a valer más y yo voy a tener que, yo debo menos, ¿no? Pero, por ejemplo, esto, para hacerlo con acciones, ¿no? Imagínate, pignoro para comprar acciones de Tesla, y mañana Tesla cae.
32:20 Elizabeth Wakefield: Claro. Por eso digo que hay que saber hacerlo bien, en el sentido de, 1, no sobreendeudarte, y 2, entender cuál es el colateral, es decir, cuál es el... Porque lo mismo puede pasar con Bitcoin, dentro de la, ¿no? Del mundo de la blockchain y de las criptomonedas, también se puede hacer este tipo de estrategias, Lo que pasa es que hay que entender, entonces, si yo hago y, digamos, ignoro una cartera de acciones o de fondos, lo que sea, que es muy, muy agresiva, entonces, ¿qué va a pasar? Que en momentos de extrema volatilidad, entonces, ese dinero va a valer menos, pues por la naturaleza, ¿no? De las fluctuaciones normales que existen, pues, en este caso, la bolsa, que depende mucho de, 1, el ciclo económico en el que estemos viviendo, y 2, en lo que está pasando a nivel geopolítico y macroeconómico. Y entonces puede ser que no tengas suficiente, digamos, ¿no? Colateral, y ahí te exijan poner más de de tu bolsillo. Por eso también hay que ser un poquito, ¿no? De buscar ese equilibrio, de buscar, algo que realmente no te afecte demasiado. Esto lo hacemos, intentamos hacerlo muy bien con clientes, justamente, para intentar hacerles, pues carteras, ¿no? De fondos, lo que sea, que no sean muy, muy, muy extremas, para que, justamente, en el peor de los casos, en un escenario positivo, optimista y negativo, entonces, pues no le baje, digamos, el valor de esos fondos.
33:43 Gimar: Voy a volver otra vez al punto anterior de Rubén. Hipotecas para vivienda, ¿sí o no?
33:49 Elizabeth Wakefield: ¿Para vivienda de qué? ¿De inversión o de 1 mismo?
33:52 Gimar: ¿Sí o no? ¿Cuál es la diferencia?
33:54 Elizabeth Wakefield: Vale. 1º de todo, hipotecas, sí, siempre. Porque es que, si no, me voy a descapitalizar. Entonces, ¿qué sentido tiene comprarme un piso, ya sea, pues para vivir o para alquilar a toca teja, si total voy a, entonces, destinar, voy a sacrificar esa liquidez en algo, cuando ese dinero lo puedo utilizar para otras cosas, y seguir invirtiendo una y otra vez, y hacer más grande esa bola de nieve de ese patrimonio que me estoy creando. Entonces, no es que no tiene ningún tipo de sentido. Y más, ¿por qué? Porque al final la hipoteca es lo más barato, es el crédito más barato que existe, ¿no? Ese que estamos en el punto donde, bueno, antes en el 2021, más o menos, estaba, pues las hipotecas tiradísimas de precio, a un 1 por 100 la hipoteca fija, que en esos momentos yo también tocaba hipotecas y sacaba hipotecas al 1 por 100 y pico, no. Ahora ya no tanto, bueno, está el 2 y pico. Pero, ostras, es que un 2 y pico versus lo, un poco lo que decías tú, Rubén, si yo cojo ese dinero, me apalanco al 2 y pico, y luego, por otro lado, tengo otras inversiones que me da el 8, 10, 12 por 100 o más, es que, vamos, es que es tan fácil hacer dinero que, vamos, es que...
35:04 Ruben: Ese es 1 de los trucos que que todo el mundo, en teoría, conoce, ¿no? De que lo, bueno, también leyendo un artículo decía que todos los grandes ricos no compran en cash, todos se hipotecan, todos. O sea, compran inmobiliario, hipoteca, dices, si tiene 1000 de 1000000, ¿por qué es hipoteca? Claro, porque es que te están regalando el dinero, no lo vas a coger. Sea, y es una mentalidad, ¿no? Y esta es la mentalidad de de que hay que romper de, la deuda no es mala, es mala si la usas, pues para irte de vacaciones todos los años. Eso es muy malo, porque al final no estás jugando, como digo yo, ¿no? Yo tenía un compañero, me acuerdo, todos los meses pedí un adelanto de nómina. Y yo decía, chico, no puedes estar pidiendo, ya, pero es que, si no, no llego. Digo, es que no vas a terminar nunca, porque todos los meses necesitas la otra nómina, coges un trozo, pero llega el siguiente mes y vuelves. Ya, pero hasta que me recupere. Digo, ¿y cuándo te
36:00 Elizabeth Wakefield: vas a recuperar?
36:01 Ruben: Nunca. Entonces, esa era la deuda mala, ¿no? Pero la deuda buena era, oye, yo me he pedido, o yo he ignorado esto, me he comprado un activo, ¿no? Que me está dando un rédito, eso sí es bueno. Pero, aun así, yo esto se lo he explicado a gente y lo entiende, pero luego no lo hacen. Hay hay miedo. ¿Tú cómo cómo con tus clientes les quitas ese miedo? ¿O qué les qué les intentas decir para para hacerles cambiar el chip de, no, no, que no pasa nada por tener en el banco ahí un debe tanto, si es que no hay problema.
36:35 Elizabeth Wakefield: Claro. Bueno, 1º de todo, yo creo que, al final, el miedo se genera por desconocimiento. Entonces, cuando no conocemos algo, pues es que es normal que me dé miedo, ¿no? Es que al final, imagínate que ahora a mí me dicen, no, tienes que operar de vida o muerte una operación ahí del corazón a alguien. Digo, yo qué sé, es que le voy a matar, no tengo ni idea, no sé por dónde empezar. Entonces, pero si, imagínate que cojo y y hago esta operación, pero de la mano de un cirujano, y yo me fijo en qué hace exactamente, dónde toca y tal, y, incluso, me mete la mano para que yo lo haga con él, entonces, ya voy a saber cómo hacerlo, ¿no? Entonces, eso al final con la inversión es lo mismo. Si tú entiendes en qué está invirtiendo, en qué estás invirtiendo, porque te lo explican bien, porque, cuando yo siempre digo a mi equipo, ¿no? Tenéis que explicar las cosas para un niño de 8 años, siempre, y siempre me lo dicen. Siempre dices lo mismo, digo, ya es verdad, porque es que si un niño de 8 años lo entiende, ya te aseguro que todo el mundo lo va a entender. Entonces, hay que explicar las cosas bien, y pros y contras, y ser totalmente transparente transparente y honesto. Entonces, pros, ¿qué tiene este tipo de inversión de de pros? Tanto. ¿Qué tiene contras? Tanto. ¿Va contigo? Quizás sí, quizás no. Es que al final siempre digo que no todo es para todo el mundo, ¿no? No todas las inversiones es para todo el mundo. Nosotros tenemos clientes que nos dicen, no, no, yo no quiero saber nada de las criptomonedas, perfecto. Yo no quiero saber nada de la inversión inmobiliaria, porque es que no confío ni en las leyes, ni en la ocupación, ni nada. Maravilloso. Entonces, es que hay tantas opciones que puedes hasta aburrirte, digamos, ¿no?
38:08 Elizabeth Wakefield: O o puedes al final, o no, o te puedes enamorar. O sea,
38:11 Ruben: hay cosas
38:12 Elizabeth Wakefield: Claro, o sea, te puedes invertir, mira, puedes invertir en pistachos, puedes invertir en hoteles, puedes invertir en acciones que están a punto de salir a bolsa, puedes invertir en la fórmula 1, puedes invertir en lo que te dé la gana.
38:23 Ruben: Sí, sí. Al final, que el que me invierte es porque no quiere y porque no sabe, o porque no tiene alguien que que les dice, mira, esto no es difícil, yo te llevo, no vas a tener problema, ¿no? Y y creo que en España, por lo menos en España, en otros países no lo sé, pero en España nos da mucho mucho coraje pagar a alguien para que nos explique las cosas. O sea, yo llevo invirtiendo 5 años, 6 años, 5 años. Y y siempre era el, no, es que si lo hago por fuera, me evito la inmobiliaria y no sé qué. Bueno, es que la inmobiliaria te va a hacer todos los papeles. ¿Tú sabes todo lo que tienes que mirar? ¿A que no? ¿Tú sabes todo lo que tienes que llevar en notaría? No. Pues, oye, te están cobrando 5000 euros. Es que es es una tranquilidad para ti decir, toma, 2000 euros y yo me despreocupo, y si falla algo, se encargan ellos. Yo creo que a los asesores financieros todavía no les damos ese valor de decir, es que esta persona me va a cobrar lo que cobre, ¿no? 2, 3, 4. No sé lo que cobra, pero me va a hacer algo que va a funcionar, porque lo ha hecho 1000 veces, y yo sé que no voy a perder mi dinero, porque, lo mejor, lo invierto yo y la lío. Y si la lías, te va a costar más que esos 2000 euros.
39:34 Elizabeth Wakefield: Sí. Eso tienes toda la razón del mundo, y es porque, realmente, a veces nos creemos más listos de lo que somos. Entonces, justamente, que acabas de decir, si yo, por ejemplo, no tengo ni idea de medicina, pues, ¿dónde voy a ir? Pues médico, ¿no? Es que es normal. ¿Que lo pago? Sí lo pagas el médico, claro que lo pagas por con tus impuestos, es que gratis no es, Que que nos creemos que es venga, la la la social es gratis. No, perdona, lo pagas tú con tus impuestos. Entonces, como como prácticamente todo, y, por tanto, todo cuesta dinero. Pues hacer las cosas bien, también cuesta dinero. Y te aseguras, justamente, de que ese alguien, pues tiene el conocimiento y la experiencia como para no liarla, ¿no? O para hacer las cosas mejor todavía, que muchas veces es que nos vienen clientes que ya invierten en cosas, pero quizás no están teniendo la rentabilidad que ellos quisieran, ¿no? Y que, por tanto, pues no saben cómo hacer para llegar a conseguir XYZ de sus objetivos de forma totalmente pasiva, y, por tanto, pues están perdidos. Ostras, pues que te dé esa claridad y esa hoja de ruta, yo creo que es que esto, un antes y un después, y luego, pues le agradecen, vamos, infinito.
40:40 Gimar: ¿Cuál es el error más caro que has visto como asesora?
40:44 Elizabeth Wakefield: Yo creo que el error más caro es, precisamente, eso, el hecho de invertir en cosas que, aparentemente, creo que pueden llegar a ser seguras, ¿no? Como, por ejemplo, el tema de las letras del tesoro, todas estas cosas, cuando realmente te estás perdiendo un mundo inmenso, impresionante y superinteresante de opciones muy buenas y potentes, y seguras también igual, que te puede dar muchísima más rentabilidad, y, por tanto, estás perdiendo el tiempo y perdiendo dinero también. Al final, es un coste oportunidad.
41:15 Gimar: Si si, porque tú, ¿qué son las finanzas conscientes? Que es un término que Sí.
41:20 Elizabeth Wakefield: Mira, al final, también, como es el nombre de mi libro y de mi empresa, es que seas consciente, justamente, de qué es lo que haces con tu dinero. 1º, en el sentido de, a nivel de mentalidad, ¿no? Es decir, qué tipo de relación tienes con tu dinero, y de qué manera, entonces, tú te relacionas con el dinero, desde el patrón de la de persona ahorradora, o persona que despilfarra, o qué creencias tienes, ¿no? Con el dinero, y qué es lo que te estás contando a ti mismo, ¿no? Pues, cuéntate verdad. En este sentido, 1º, lo que sería ideal es empezar a trabajar esa mentalidad del dinero, que es lo que te va a hacer que te autosabotees, o al revés, que justamente te empoderes, ¿no? Con el dinero. Porque, por mucho que realmente invirtamos, si pensamos que el dinero es malo, que no crecen los árboles, o que hay que trabajar mucho para eso y sacrificar mucho, que el dinero lo lo que sea, es que no va a servir de nada, porque entonces el miedo, ¿no? Te va a hacer que, justamente, luego digas, es que no me atrevo a dar ese paso, entonces es que no estamos haciendo nada. Entonces, eso para empezar. Y luego empezar a también a a preguntarse cosas, ¿no? A 1 mismo, a hablar contigo mismo, a decir, ostras, pues voy a comprarme, yo qué sé, mucha gente, ¿no? Que dice, ay, pues mira, me compra el Ferrari o no sé qué, o o el Mercedes, de lo que sea, ¿vale? Realmente, lo compras porque te gusta o porque quieres fardar, o porque estás cubriendo una necesidad emocional que, de otra manera, pues no te atreves a enfrentarte a ti mismo, a hacerte de espejo. Es decir, mucha gente, pues compra cosas que no necesita para impresionar a gente que no le importa. Entonces, si no empezamos por ahí, luego ya, poco a poco, no vamos a llegar al al punto donde queremos, ¿no?
42:59 Elizabeth Wakefield: Que es el tema de la inversión, y luego la protección de patrimonio.
43:03 Gimar: ¿Cómo cómo logramos el equilibrio entre vivir como queremos y ser sano financieramente?
43:09 Elizabeth Wakefield: Yo creo que al final también se trata justamente de eso, de tener ese presupuesto. Entonces, si yo en el presupuesto digo, mira, voy a gastarme tanto dinero en ocio, en, pues vacaciones, o restaurantes, o lo que sea, o que me hacen feliz cada mes. Entonces, voy a ver, y a la vez también ahorro, ojo, invierto. Entonces, tengo este equilibrio. ¿Por qué? Porque estoy buscando esa ese momento de placer inmediato, y a la vez también estoy siguiendo construyendo para mi futuro. Ahí se consigue. Por eso decía, ¿no? Que que voy a otra vez al punto, el presupuesto, es que sin el presupuesto, yo no voy a saber, entonces, absolutamente nada y no voy a destinar cada 1 del dinero a lo que sea que me gustaría.
43:50 Ruben: A mí me gusta mucho el libro de Ramizetti, en el que habla precisamente eso, ¿no? De tu vida rica, define tu vida rica. Y él decía, dice, es que para no hay una fórmula para todos, ¿no? Y para ti, lo que puede ser un placer, como es irte a restaurantes de 3 estrellas Michelin, que son 800 euros la cena, a lo mejor, dice, si entra dentro de tus números, ¿por qué no lo vas a hacer? ¿No? Porque hay mucha gente que se autoflagela de, no, tengo que ahorrar hasta el último céntimo, no no voy a salir de casa. Cosas que van al extremo, ¿no? De sentarme en un banco ahí a mirar el techo y no hacer nada, porque estoy ahorrando. Y tampoco es eso, ¿no? Hay que tener lo que llamaba el vida rica, ¿no? De, oye, tú tienes tus finanzas bien hechas, ¿no? Vale, pues, si te puedes permitir... Había, en el libro, me acuerdo que decía una, dice, había una mujer que le encantaba los bolsos y todos los meses tenía un este comprarse un bolso. Claro. Dice, pero porque todo lo demás ya lo tenía bien. Entonces, aquí, ¿cuál es el equilibrio, o cómo se hace eso de entre la frugalidad de no comer ni? Vamos. Pipas. Pipas en el banco y ya, Y el derrochador, o sea, porque, claro, el ser humano lo que quiere es siempre disfrutar, y queremos disfrutar, pero te estás, tu mente te dice, no, pero es que estás ahorrando. Entonces, ¿cómo cómo combates eso? ¿Qué qué métodos tienes para tus clientes para decirle, bueno, hay que ahorrar, pero recuérdate que tienes que vivir, ¿no? Que eres joven.
45:18 Elizabeth Wakefield: Claro, es que es justamente así, ¿no? Es decir, lo que acabas de comentar, si tú tienes un presupuesto bien establecido, en el que tú dices, vale, pues me va a sobrar cada mes, pues, yo qué sé, entre 300 y 500, o hay gente que me dice, bueno, pues me sobra entre 500 y 1000, o entre 1000 y 3000, no lo sé. Depende, ¿vale? Pues qué parte de ese ahorro, por ejemplo, te vas a ti mismo, ¿no? A a dedicar a lo que tú quieres. Porque a veces también invertir en 1 mismo, no solamente en formación, ¿no? Que también, pero también incluso en bienestar. Por ejemplo, si estás, a mí, de vez en cuando, me gusta hacerme mensajes. Entonces, me gusta porque me relaja. Entonces, al final, también estoy invirtiendo en mi bienestar, en mi salud, ¿no? En en estos momentos de de de placer, ¿no? Entonces, si lo tienes bien organizado, es que ya te digo que puedes disfrutar hoy, mañana, y dentro de 10, 20 años. Es que se trata de eso.
46:16 Ruben: ¿Cómo empezamos a inculcar todo esto a los más pequeños? Yo tengo un niño de 9 años, y yo intento que él no tengan mis errores, ¿no? Porque yo, hasta los 35, 36, no empecé a ser consciente de mis finanzas. Yo lo he contado en otros episodios del podcast, ¿no? Donde yo estaba en informática, cada vez que daba un salto, era un 20 por 100 más de sueldo, pero a final de mes llegaba igual, a 0. Entonces, era un desastre ¿Sabes
46:47 Elizabeth Wakefield: por qué?
46:47 Ruben: ¿Por qué?
46:48 Elizabeth Wakefield: Por una cosa que se llama la temperatura del dinero. No sé si alguna vez las... Sí, ¿no? Vale.
46:52 Ruben: Claro. Entonces, mi problema era ese, que yo era, gano 500 más, me gasto 500 más. Y llegó un momento en el que no sé por qué dije, ¿por qué, si gano el doble que hace 5 años? Estoy siempre a final de mes mirando el euro, ¿no? Y ahí hice un Excel, que seguro que no es tan bueno como el tuyo, porque el mío era para mí, yo me lo hice ahí muy de andar por casa, y ahí empecé a notar y empecé a ver ya patrones, ¿no? Y ahí es donde fui consciente. Pero me gustaría que mi hijo, que tiene 9, no lo descubra con 35, que, si yo lo hubiese descubierto con 20, lo mismo me habría ido mejor. Pero ¿cómo? O sea, ¿cómo hacemos esta parte de, a los más pequeños ya empezar a a darles cosas, para que empiecen a interiorizar cosas que nos faltaron a nosotros?
47:38 Elizabeth Wakefield: Mira, yo creo que el, al final, tenemos que volver un poco a las andadas, ¿no? El cerdito. Entonces, el cerdito funciona muy bien. ¿Por qué? Porque te hace que justamente vayas poniendo el dinero en en un sitio donde no lo puedes tocar, y también dándoles la ilusión de que podamos, que se puedan llegar a gastar el dinero en lo que quieren, ¿no? Imagínate, resulta que les hace mucha ilusión ir a Disneyland Paris. 1º, hablando de dinero abiertamente con ellos, porque muchas veces la gente esto lo evita, ¿no? Entonces, es como que, ah, no, pues, ¿para qué vas a hablar de dinero con niños? No, perdona, pero sí, claro, si en algún momento se van a enfrentar en eso en su vida. Entonces, pues que entiendan el valor de las cosas, y empezar a hablarles de dinero de, incluso, también te digo, porque estuve durante un tiempo haciendo, justamente, ¿no? Educación financiera para niños, desde 6 hasta los 12 años, Y yo les explicaba, por ejemplo, pues cómo comprar mejor en el supermercado con el coste por litro, el coste por kilo y todas estas cosas, para que supieran que realmente esto se tenía que hacer así, ¿no? Y entonces, 1º, hablando de esto, y 2º, porque venga, pues entre todos, como una actividad conjunta de familiar, ¿no? Vamos a meter cada semana, pues x dinero en el cerdito, y con eso, entonces, nos vamos a ir todos juntos a Disneyland. Entonces, claro, ¿qué pasa? Que el niño, de buenas a primeras, ya ve, ¿no? Ese, digamos, sacrificio, ya está empezando a integrar el hecho de postergar la gratificación inmediata. Entonces, claro, en mi caso, por ejemplo, mis padres, tampoco digo que que sea la manera o el método, pero a mí me hacían hacer ciertas tareas y me daban una paga semanal.
49:14 Elizabeth Wakefield: Hay gente que dice, no, no, esto no, porque estás creando la mentalidad de trabajador. Hay gente que sí, no lo sé, a mí me ha funcionado. Pues mira, genial. Entonces, me decían, mira, tienes que ir a comprar el pan, el periódico para tu padre y tirar la basura. Pues a mí me regateaba, porque un domingo me despertaba mi padre a las 9 de la mañana, que yo quería dormir, o a las, no, a las 8, y me que yo quería dormir y me decía, ah, tienes que ir a buscar el pan, no sé qué, me, venga,. Pero luego, ¿qué pasa? Yo lo hacía y me daban 2 euros de pagaba semanal. Luego ya me quejé, hice una huelga en, y, entonces, logré conseguir a 5 euros, y así hasta 10 euros
49:47 Ruben: Pero es la verdad sindicalista.
49:49 Elizabeth Wakefield: Yo intentando venderme. Venga, va, ¿qué más puedo hacer para eso?
49:54 Gimar: ¿Qué qué es la temperatura del dinero? Cuéntanos.
49:58 Elizabeth Wakefield: Vale. Pues imagínate tú estando en una habitación, como puede ser esta, ¿no? Tú estás acostumbrada a una temperatura de x, pues, 20 grados, por ejemplo, ¿no? Claro, ¿qué pasa? Que esta temperatura, si tú la subes o la bajas, tu cuerpo, si esa temperatura te te sienta bien, ¿no? Y digamos que es la temperatura ideal, pues vas a estar incómoda. Entonces, esto es lo mismo con el dinero. Es decir, si tú estás acostumbrada a ver x cantidad en tu cuenta corriente, ya te digo yo que, si después te suben el sueldo, no vas a ver más cantidad en la cuenta corriente, porque, de forma subconsciente, estás acostumbrado a cierta cantidad. Y, entonces, como cobras más, pasa lo que lo que dice Rubén, de decir, bueno, pues, entonces, como cobro más, puedo comprarme el coche que, porque, claro, la letra, entonces, la puedo pagar, que no sé qué, Y como cobro más, entonces, puedo pagar más cosas. Y como cobro más, y así, una y otra vez, de tal manera que estás en el mismo punto.
50:52 Ruben: Yo me compré el Mustang, que vendí el año pasado para comprarme una casa, un activo, por, cambié mi pasivo, que quería por un activo. Y, bueno, no me arrepiento, pero sí que es verdad que, claro, yo dije, oye, pues ahora ya me lo puedo permitir, ¿no? Y era, y ahora me puedo permitir esto. Y, pero al final de mes, yo decía, si es que estoy en las mismas, digo, es que no, o sea, lo digo, lo digo aquí abiertamente, cobrando 120000 euros brutos al año, y a final de mes estar diciendo, ¿dónde se me va el dinero?
51:25 Gimar: Yo yo he experimentado algo que creo que va con eso, que es, conforme he madurado financieramente, es como que si a la misma vez gastara menos. O sea, es como, antes, yo me gastaba todo también, o sea, yo yo siempre he tenido buen salario, y me lo gastaba todo, todo, conforme... Es más, de hecho, ahora mi salario es inferior al que tuve en cierto momento, gasto menos. O sea, es como, yo digo, es como que es como un efecto cebolla, como que te vas quitando capas. Yo no sé si son capas de ego o capas de qué, pero mientras más vas entendiendo el tema del dinero, menos gasto en cosas, llamémoslas superfluas. A mí me encanta viajar y me encanta comer afuera. Entonces, en eso a mí me encanta, yo sigo gastando dinero. Este año no he viajado, pero a mí me gusta mucho, mucho viajar. Bueno, pero muestra un botón, o sea, vivo en otro país, o sea, que que que diferente al mío. Pero sí he notado, y del año pasado a este año, gracias un poco también a Alex, Alex, el de Rubén, que que
52:37 Ruben: Te lo di.
52:38 Gimar: Que me lo dio y lo tuneé como tuneo todo, porque a mis necesidades y a lo que yo quiero, este año estoy ahorrando más, porque es como ese efecto de que te acostumbras a vivir sin. Y, entonces, este año, pues yo digo, pues voy a aumentar un poquito más el ahorro, que sí que puedo.
52:56 Elizabeth Wakefield: Sí, totalmente. Y ahí yo creo que es un punto importante, porque muchas veces pensamos en comprar más cosas materiales, cuando dices, ¿y para qué, no? ¿Para qué? Mira, con un cliente, justamente me acuerdo un día que dijo, ay, pues es que estoy pensando en comprarme unas zapatillas deportivas de no sé qué, que me gustan, que no sé qué. Y le dije, bueno, pero pero las zapatillas, ¿no? Me dice, no, es que serían como las quintas que tengo. Digo, pero ¿para qué, entonces, quieres 5? ¿No es suficiente con tener 4? Entonces, es que que, ¿cuál es el el, ¿no? La felicidad marginal por comprarte un punto adicional, no? Yo, por ejemplo, una de las cosas, nada más premisas que tengo, que también soy mucho más de gastarme el dinero en experiencias que no en cosas materiales, es el hecho de la ropa, ¿no? Que es, por ejemplo, en mujeres es muy fácil gastar dinero en ropa, pero nos gusta bastante, ¿no? Entonces, ¿qué pasa? Que a mí no me gusta el hecho de decir, me compro ropa y voy acumulando, acumulando, acumulando, porque al final te compras, te pones siempre las mismas cosas. Entonces, digo, pues para comprar ropa también tengo que sacar ropa de mi casa, de mi armario, cosas que o no me representen ya, o se ha quedado, pues, poco anticuada, lo que sea, ¿no? Entonces, intento dar esa ropa a a personas que, bueno, pues puede ser que necesiten más, y, entonces, para eso estoy como equilibrando un poquito la balanza, ¿no? En este sentido. Y, entonces, es aplicable en absolutamente todo. O sea, prefiero experiencias, cosas que me me me llenen, ¿no? Por dentro el espíritu, y que realmente, pues lo mismo viajar, ¿no?
54:28 Elizabeth Wakefield: Me encanta viajar también, o formarme, o o, eso sí es verdad, me gasto mucho dinero en libros, porque me gusta mucho leer. Entonces, que que justamente en ir acumulando cosas materiales que de al final dices, ¿y para qué?
54:40 Gimar: Yo yo, aquí tenemos un debate familiar, que es acumular cosas. Yo no lo veo como acumular cosas. Yo, por ejemplo, cuido mucho mi ropa, y yo tengo mucha ropa de hace muchos años, y la uso. Bueno, he tenido que dejar ropa, porque he engordado, hay que decirlo. Pero sí es que esa es la razón por la que he regalado un montón de ropa. Pero si no, yo tengo ropa que es que, además, aquí es tan fácil cuidar la ropa, porque hay hay estaciones que, por ejemplo, en Venezuela no hay. Entonces, tienes toda la misma ropa durante todo el año, obviamente, se gasta más, pero desde que yo vivo en Europa, yo tengo ropa que solamente he cambiado por eso, por subida de de de peso, de precio. Y y, entonces, yo digo, hay hay otra forma de ver. Es decir, no necesariamente tienes que hacer una por otra, también cuidar lo que hace es que compres menos. Entonces, yo yo compro una o 2 cosas, tengo los armarios llenos, pero compro una o 2 cosas porque realmente tengo de todo. Entonces, son 2 formas de ver, cuidar y mantener a lo largo de los años versus cambiar una por otra. Yo creo que ambas son válidas, depende de cada quien. Yo, es que yo restauro cosas. O sea, a mí me gusta cuidar las cosas, pintarlas, cambiarlas. Yo creo que eso va también con la mentalidad de cada 1. Rubén es más frugal, en ese sentido.
56:04 Ruben: Yo soy minimalista.
56:05 Gimar: Minimalista es la cosa, minimalista, claro, eso.
56:07 Ruben: Minimalista, sí.
56:09 Gimar: Entonces, pero pero es eso, son 2 formas que son, que se llegan al mismo fin, pero de por 2 caminos distintos. Si tú cuidas, compras menos, y si tú solamente compras lo que necesitas, también compras. Pero al final es es, yo creo que cada estrategia, que un poco retomando lo que decía Rubén, de de Morgan House, el que dice que las finanzas son razonables, no racionales. Cada quien tiene su estilo de vida, y lo que tienes que hacer es adaptarlo a ti, porque el papel aguanta todo. Pero cada quien debe debe debe, pues hacer su su examen. Preguntas rápidas para ti.
56:52 Ruben: Yo te voy a hacer una, que yo lo tengo muy claro, y con todo el mundo que lo hablo, no lo tiene tan claro. ¿Invertir o pagar deuda? Es decir, tengo, me llega lo típico, ¿no? Me ha tocado la lotería. Y todo el mundo lo que dice cuando toca la lotería, tapar agujeros.
57:10 Elizabeth Wakefield: A ver, si es una deuda en cuyo tipo de interés es del 8, 10, 12, 20 por 100, que puede ser
57:17 Ruben: Sí, pero mucha gente dice, no, yo con esto me quito la hipoteca. No, hombre, no.
57:20 Elizabeth Wakefield: No, que vas a quitarte la hipoteca. No, que no, inviértelo. Entonces, no, no, eso también, me lo preguntan muchísimas veces, Decir, ¿amortizo hipoteca o invierto el dinero? Pues es que ya te digo, es que yo, o sea, numéricamente, también lo demuestro. Inviértelo, por favor.
57:37 Ruben: Pero, claro, aquí hay mucha gente que, yo cuando hablo con ellos, les dices, no, pero es que no te quite, no, pero es que me estoy quitando intereses y no sé qué. Y yo digo, vamos a ver. Claro, tienes que tener, tienes que saber lo que es la inflación y decir, vale, los intereses que te quitan ahora no son los que vas a pagar dentro de 20 años, que tiene la hipoteca 20 años. Eso 1º. Lo 2º, el costo de oportunidad, que nadie, ya eso es ciencia ficción, ¿no? El costo de oportunidad de, tienes 100000 euros, te vas a quitar una hipoteca que la tienes al 2 y medio frente a 100000 euros, que los puedes tener al 8, al 10. Y, además, lo bueno que tienes es que, si le metes un fondo, y esto es una cosa que en España todavía tenemos, no sé hasta cuándo, que puedes jugar con los fondos y no pagas hasta que no los retiras. Eso. Que eso es algo impensable en muchos otros países. Bueno, ahora ya en Bélgica, que quieren incluso que las ganancias no materializadas, que también pagues por ello, que eso es como, vamos a ver, ya nos hemos vuelto locos, pero si se implanta allí, ya te digo yo que acabaremos todos igual, porque van a decir, claro, es que aquí alguien tiene 1000000 de euros, hasta dentro de 50 años yo no veo nada, pero si se lo voy quitando ahora, oye, dentro de 50 años ya veremos, ¿no?, yo me temo, soy... Iba a decir pesimista, no, soy... ¿Cómo se dice? Un pesimista es un optimista con experiencia, ¿no? O sea, yo sé cómo va esta cosa, en cuanto vean que en Bélgica eso funciona, van a decir, oye, pues todos estos que tienen en Bitcoin que han ganado tanto y todavía no lo han retirado, pues lo vamos cogiendo nosotros y y ya veremos, ¿no? Entonces, eso yo creo que es algo que me preguntan incluso inversores, ¿no? Inversores inmobiliarios apalancados, que dicen, bueno, me voy a quitar. Pero ¿por qué te vas a quitar la hipoteca de tu inversión? No, porque así tengo esto libre de cargas, digo.
59:21 Ruben: ¿Lo vas a refinanciar? No. Entonces, ¿para qué lo haces? Porque esa sí es una buena estrategia, me quito esta carga para hacer una doble garantía, no sé qué. Claro. Pero claro, esto ya, estamos entrando en cosas que, asesores financieros como tú, tú puedes ver el patrimonio y decir, mira, ¿ves esto que tienes aquí? Pues si esto lo hacemos así, asá, y esos 5000 o 5000, los que cobres, yo creo que están más que justificados. Pero vuelvo a decir lo mismo, hay que pagar a los profesionales que saben de estas cosas, porque nos creemos muy listos, como tú has dicho. Y es verdad, hablas con mucha gente que se cree más listo que que el del banco y que no sé qué, pero luego, al final, cuando se la dan, ¿no? Todos tienen el cuñado que se ha hecho rico, pero ellos no son ricos, ¿no? Dices, bueno.
1:00:05 Elizabeth Wakefield: Totalmente.
1:00:06 Ruben: Pregunta rápida, venga.
1:00:08 Gimar: En las inversiones, ¿arriesgados o por la manito y seguritos?
1:00:14 Elizabeth Wakefield: Depende de la persona, claro. Es que, al final, va a depender mucho del perfil de riesgo que tienes, ¿no? Que tengas., no es lo mismo una persona más bien de tipo conservadora, porque, ya sea porque es la 1º vez que invierte, o porque, justamente, pues tiene poco conocimiento, tiene poca experiencia, que que, justamente, alguien que ya está en el barro, que ya tiene experiencia, ya tiene cierto conocimiento, que ya entiende un poquito lo que hace y que no le da miedo tampoco una grandísima volatilidad, y tiene, prefiere arriesgar un poquito más para tener mayor rentabilidad. Entonces, aquí depende de cada persona.
1:00:47 Ruben: Esta es difícil, A ver. ¿Empleado o autónomo? Autónomo, empresario.
1:00:54 Elizabeth Wakefield: A ver, económicamente hablando, empresario.
1:00:58 Ruben: Empresario, sí.
1:00:58 Elizabeth Wakefield: Seguro. Sí, porque al final, tú piensa que, pues, como, ¿no? Robert Kiyosaki nos explica en el cuadro de flujo del dinero, El dinero, justamente, mira, el, ¿cómo lo dice él? El 3 por 100 de la riqueza mundial está en siendo empleado y autónomo. Y el el resto, el el otra parte, el 97 por 100 del dinero del mundo se genera siendo, pues, empresario o inversionista. ¿Por qué? Porque al final, un 1 empresario, pues lo normal es, si es que lo hace bien, es que crea sistemas para que justamente, pues el dinero se multiplique sin que tenga que estar supermegapresente, ¿no? Si no, pues no existirían tampoco grandes empresarios que han hecho grandes fortunas. Entonces, muchas veces, de gente de gestión patrimonial que tenemos, es porque han sido empresarios, y ya sea porque han vendido la empresa, o porque alguien se la ha comprado, o porque han generado, pues, muchísimo dinero mientras tanto. Ojo, que, ya te digo que también no es para todo el mundo, Ojo, que esto también es importante decirlo, de que para poder llegar a este punto tienes que tener un sentido de de de de capacidad, de de trabajo, de sacrificio, y de, incluso, ser muy flexibles, porque siempre te van a pasar 1000 cosas en ese aventura, ¿no? De ser empresario o autónomo o emprendedor, lo que sea, que no es para todo el mundo.
1:02:15 Ruben: Naval Ravikan decía que te tienes que apalancar en personas para que te den tecnología. Eso ya lo dijo las últimas veces, ¿no? La tecnología, que te apalancan mucho. Y la otra, ¿cuál era?
1:02:26 Elizabeth Wakefield: Personas, tecnología y dinero.
1:02:28 Ruben: Dinero de otros. Decía las 3 cosas, ¿no? Entonces, claro, eso solo puedes hacer siendo empresario. Totalmente. Porque siendo tú solo, tu tiempo es limitado, tu nómina viene de lo que te digan, y la tecnología, bueno, sí, a lo mejor puedes hacer alguna cosilla, pero poco más.
1:02:44 Gimar: ¿Cartera de inmuebles o cartera de acciones?
1:02:48 Elizabeth Wakefield: A ver, nosotros, o sea, que siempre abogamos por la diversificación, ¿vale? A mí no me gusta depender de una sola temática de inversión. ¿Por qué? Porque me pueden cambiar las, por ejemplo, en la inversión inmobiliaria. ¿Por qué no estoy, soy partidaria de únicamente invertir en inmuebles? Básicamente, por 2 motivos, y es, 1, el tema de la ocupación, que esto es un gran problema en España. Y 2, también el tema, que es lo que más me preocupa incluso, el tema de la legislación. O sea, esto ya lo vimos, en el 2023 cambió la legislación, y y ahora, pues, el tema de que si el gran tenedor, que si el tema de que si el índice de referencia de no sé cuántos, ¿no? Entonces, me pueden cambiar las leyes y el tablero de juego sin que yo pueda llegar a decidir nada, solamente porque les da la gana ir contra el malvado especulador. Entonces, por eso digo que no no podemos, ¿no? Solamente centrarse en una cosa. ¿Acciones? Depende. Es decir, si si yo sé hacer un buen análisis fundamental, y entonces, entiendo, 1º, pues de qué va la empresa, qué es lo que hace, qué ventas tiene, qué deuda tiene, qué beneficio, qué margen, qué, ¿no? Ciertos, digamos, ¿no? Medidas de rentabilidad, etcétera, etcétera, pues entonces puedo llegar a hacer las cosas bien dentro de las acciones. Pero mucha gente, incluso, nos viene diciendo, no, es que compré estas acciones, YYY, bueno, y ningún tipo de sentido ni absolutamente nada, ¿no? Entonces, claro, la gente, pues al final dice, no, es que estoy perdiendo. Claro que estás perdiendo, porque no has hecho ni las cosas bien, ni tampoco has hecho ninguna cartera, ni tampoco has hecho ningún análisis, ni de nada, nada.
1:04:19 Elizabeth Wakefield: Entonces, al final, sería eso, ¿no? Del intentar, pues no meter los huevos en la misma fiesta.
1:04:25 Ruben: Te voy a hacer una pregunta que es rápida, pero no es rápida de responder, que es algo que teníamos pendiente de, vamos a cobrar pensiones.
1:04:36 Elizabeth Wakefield: Déjame que me ría. No. A ver, depende de lo
1:04:42 Ruben: espera, antes de que respondas, quiero que que se lo expliques a todos los cuñados que dicen que somos paranoicos y que esto no es verdad, ¿vale? Porque cada vez que le dices a alguien que no va a tener pensión, te mira como si fueses un loco.
1:04:56 Elizabeth Wakefield: Ya. A ver, se trata de sumar 2 más 2 igual a 4, ¿no? Estamos de acuerdo. Bien, pues en esto es exactamente lo mismo. ¿En qué sentido? Hay que entender cómo funciona. En España tenemos 2 sistemas, el sistema de reparto y el sistema de capitalización., Entonces, bueno, en España no, me refiero en el mundo entero. Entonces, en España, justamente, funciona el sistema de reparto. El de sistema de capitalización lo utilizan los países nórdicos, que al final el sistema de capitalización es que cuando tú vas cotizando ese dinero, el estado lo que hace es invertirlo para tu futuro. Aquí no, en España utilizamos el sistema de reparto. ¿Esto qué significa? Que todo lo que yo cotizo y lo que cotizamos todos están para pagar a las personas que ya están jubiladas, ¿no? Y por tanto, no es para ti, nunca lo será para ti, siempre será para las personas que ahora sí que están jubiladas. Claro, ¿qué pasa? Aquí se juntan 2 cosas, principalmente. El 1º es que cada vez vivimos más tiempo, esa esperanza de vida cada vez es más longeva. Entonces, claro, si cada vez vivimos más, que que perfecto, genial, pero porque hay más avances médicos, etcétera, significa que más años vamos a tener que estirar el chicle para poder, justamente, pues pagar a las personas que están jubiladas hoy en día. Y 2º, y lo más importante, la pirámide de la población está cambiando. Antes, este sistema tenía sentido cuando funcionaba con un sistema de una pirámide, tal cual, es decir, cuando hay una masa de personas en edad de trabajar y que están trabajando, la población activa, que están cotizando, y hay poca gente en la cumbre de la pirámide, ahí sí que funciona bien. Pero desde el momento en el que, 1, cada vez es todo más costoso, significa que la gente, cada vez tiene varios hijos. ¿Por qué? Porque si no me los puedo permitir, entonces, ¿qué sentido tiene tener hijos, no?
1:06:35 Elizabeth Wakefield: Y 2º, pues cada vez vivimos más, significa que, claro, pues cada vez esa pirámide se está invirtiendo, de tal manera que si tenemos una masa poblacional muy corta y mucha gente jubilada, entonces, es que es imposible poder llegar a pagar a las personas que que cada vez se van a ir jubilando más. Y por no hablar del baby boom, ¿no? Que también fue una generación donde hubo muchísimos nacimientos, y cada vez, pues hay menos y menos nacimientos. Es que, al final, antes tenían, las familias tenían 2 hijos como mínimo. Hoy tienen un hijo y y poco, 1 coma 3 hijos, creo que es la media. Entonces, es que al final se trata de entender un poquito cómo está compuesto todo, para saber que efectivamente es muy difícil que vayamos a a cobrar una pensión, a no ser que lo hagan de una forma que es lo que quieren hacer ahora, que es de subir impuestos. Claro, si subimos los impuestos, para pagar las pensiones de hoy en día, porque desde el estado gastan más de lo que ingresan y no tienen ni puñetera idea de hacer las cosas bien, pues, evidentemente, que quizás sí que voy a cobrar, pero si me lo sacas de mi día a día porque pago más impuestos, significa que me estoy empobreciendo. Entre esto y la inflación, es que, por eso te digo, que es que es imposible, tenemos que invertir sí o sí.
1:07:50 Ruben: Esto mismo, lo que hablabas tú de reparto y capitalización, Milei, lo que está intentando es ir hacia el modelo de capitalización. Hace poco ha hecho la reforma y ha sido muy criticado, y yo le he dicho, pero el que le critica es porque no sabe sumar. Porque realmente, o sea, yo, lo que cotizo ahora, porque la gente dice, no, yo es que tengo derecho a pensión, qué está cotizando? Digo, es, ya esa base es mala. O sea, tú no tienes derecho por haber, sino tú tienes derecho, esto habría que decirlo, lo derecho, bueno, mientras que haya dinero. Si no hay dinero, por mucho que tu derecho... Pero claro, lo que él está queriendo hacer, que es otra de las cosas, otro de los grandes problemas que hay, ¿no? De cuando tú despides a alguien, le tienes que pagar mucho dinero por todo el tiempo que lleva, lo que está intentando hacer es convertir justamente ese dinero que tú capitalizas cuando te echan, ¿no? El despido, que es hasta un, creo que son 4 meses por año. Bueno, no sé, lo que sea, ¿no? Que, claro, cuando una persona lleva 20 años en una empresa, echarla cuesta mucho dinero, y ya nadie le echa 1º. Esa persona no va a estar bien, esa empresa no va estar bien. Y lo que él intenta hacer es darle la vuelta y decir, vale, lo que vamos a hacer es que este dinero te lo llevas a otra empresa, pero este dinero va a ser tuyo. Entonces, dinamizas eso. Y, por otro lado, introducimos lo que se llama la mochila austriaca, ¿no? Que la famosa de, oye, yo cotizo 500, pero no son para pagar a otro. Esos 500 los pongo en una bolsita mía, que va creciendo además porque se invierte. El problema que yo le veo, y esto, a ver si tú lo has pensado, porque yo no lo pensado, ¿cómo puedes introducir esto en un país en el que actualmente estás en la forma de reparto?
1:09:25 Ruben: Claro, si yo hago esto, los nuevos no les puedo decir, bueno, os lo voy a meter en la mochila, porque entonces los que están ahora no cobran. Pero tampoco les puedes decir, o sea, no lo puedes cambiar ahora según está montado todo, ¿no? No sé si tú que
1:09:41 Elizabeth Wakefield: has pensado. Es muy difícil. Yo creo que hay que hacerlo de forma híbrida durante como un período, que no te sé decir cuántos años, de transición, en el que poco a poco se vaya haciendo de esta manera. Bueno, pero es que para empezar, también deberíamos de hacer una auditoría de del estado. Es decir, yo antes era auditora, por eso te lo comento, porque es que yo iba a las empresas, y entonces decía, vale, pues dame todo lo que tengáis, todo el papeleo, y entonces vamos a empezar a analizar, pues existencias, caja, inmovilizado material, ¿vale? Tangible, todo. Entonces, para realmente ver si cumplían, ¿no? Con lo que es el reglamento, y si realmente, pues, reflejaba la imagen fiel de la empresa. Bien, y si no, ponías una salvedad y pum. ¿Qué pasa? Que ¿quién audita? El estado, nadie. Entonces, claro, es que si no audito nadie, pues, ¿en qué nos estamos gastando el dinero? Ya te digo que hay puestos por duplicado y por triplicado de personas que quizás no hacen falta, y de y de diputaciones, y de no sé qué, y es decir, claro, si ponemos capas y capas, y capas, y capas, pues es que es normal, que al final, pues, claro, el dinero se va desgastando en, no sabemos ni en qué. Entonces, claro, el problema es eso. Entonces, yo lo que haría, lo principal, lo 1º que haría sería eso, hacer una auditoría, y empezar a rajatabla a, vamos, o sea, tijerazo en muchísimas de las cosas que no es necesario gastarse el dinero, y evitar también esas duplicidades y triplicidades, y cosas de estas que no tienen ningún tipo de sentido, ¿no?
1:11:15 Elizabeth Wakefield: Entonces, una vez ya tengamos esto, ostras, seguro que nos va a sobrar dinero, seguro. Entonces, pues ya empezamos con ese dinero que ha sobrado, para empezar, entonces, a hacer ese bolsillo. Que ya lo teníamos, Ojo, que el bolsillo de las pensiones, ya teníamos ese dinero. Claro, ¿qué pasa? Que el bolsillo de las pensiones se fue aumentando, aumentando, aumentando, hasta incluso en el 2012 o así, llegamos a tener 66000000000 de euros. Bien, claro que pasa, en el 2012, justamente, pasa todo lo que era el, bueno, lo de Bankia y todo el rescate bancario, etcétera, etcétera, que lo pagamos nosotros a base de nuestros impuestos, y a base de gastarse el dinero del bolsillo de las pensiones también, para gastar en lo que realmente, pues, habían hecho fatal. Claro, ¿qué pasa? Que empezaron a sacar dinero, sacar dinero, sacar dinero, ¿vale? No estoy hablando de temas políticos, porque me da igual, y llegamos a tener, pues 2000000000 de euros. O sea, una 1 déficit impresionante, ¿no? Increíble. Entonces, es que, sí o sí, tenemos que hacer un cambio de mentalidad, y esto todo el mundo debería de saberlo. Bueno, como no vamos a tener pensiones...
1:12:20 Gimar: ¿Cuándo es muy tarde para empezar a invertir?
1:12:23 Elizabeth Wakefield: Desde el momento en el que tú ya dejas pasar un día de que empiezas a trabajar en tu vida, ya es tarde. No, es broma. Empieza cuanto antes. O sea, al final, es una cuestión de de matemática pura, ¿no? El efecto del interés compuesto es el efecto del bola de nieve. Cuanto más dinero le meta, mejor. Cuanto más tipo, cuanto más rentabilidad me dé esa inversión, mejor. Y cuanto más tiempo lo deje, muchísimo mejor. Entonces, el tiempo, de hecho, es lo más importante, ¿vale? ¿Por qué? Porque, si calculamos lo que es el efecto del interés compuesto a nivel de fórmula matemática, realmente, pues la la t, ¿vale? Del tiempo es la parte exponencial. Entonces, es que hay una diferencia abismal entre dejar el dinero durante 5 años, 7, 10, 15 o 20, ¿vale? O sea, se multiplica de una forma increíble, es un efecto más que no es lineal, al final es que es exponencial. Al principio de todo, no vas a notar prácticamente nada, vas a decir, pues estoy haciendo un poco el tonto, ¿no? Aquí, el ridículo, que casi casi no veo resultado. Ya, pero déjalo, déjalo. Tú sé consistente, sé coherente con lo que tú quieres y con lo que realmente tú, ¿no? Estás invirtiendo para ese motivo concreto, y sé constante, recurrente. Luego, pues va a pasar el tiempo, y ya te aseguro yo que ese dinero, vamos, se va a triplicar durante x tiempo. Hay algo que que que yo creo que cuando cuando, y creo que
1:13:44 Gimar: va también de de de la mano de esta madurez, Cuando deberíamos empezar a invertir, es cuando somos niños, realmente, si queremos, y hay un número que nos que nos dieron, creo que era, si un niño nace y le metes 3000, no me acuerdo si eran 3000 o 3600 euros, para el momento en que se retira, se retira millonario. Ese es el el escenario ideal, y ojalá los padres lo pudieran hacer por sus hijos. Pero la media de de edad de este canal es de 35 a 55 años, ¿no? Yo creo que todavía los que estamos ya a mitad de siglo, todavía tenemos oportunidades por una razón, porque la expectativa de vida ha aumentado. Entonces, yo creo que hay que empezar los que ya no lo hayan hecho, ya, en este momento, acabando el episodio y metiéndose en un bróker o algo, porque, 0000 contratando los servicios de de de Elizabeth, porque ya, o sea, hay que hacerlo ya.
1:14:48 Ruben: Se lo enseñaba el otro día a mi hijo, porque le abrí el, septiembre del año pasado le abrí un fondo, y todos los meses le meto 200 euros, ¿no? Y, entonces, yo decía, digo, mira, digo, esto en un año va a ser tanto, ¿no? Vale. ¿Y en 10 años vas a tener tanto? Y decía, hala, ¿y en 20? Decía, vale. Y y ya me decía, ¿y en 100 años? Digo, a ver, hijo, no vas a vivir 120 años para
1:15:08 Elizabeth Wakefield: gastarte. Quizás, ¿no se lo abaste?
1:15:11 Ruben: 110 años no se lo va a gastar, ¿no? No. Digo, pero digo, déjale aquí, no sé, 25, 30, cuando tengas 40 años, o sea, cuando tengas 40 años, no sé cuánto salía. Sería una cifra, pues, cercana a medio 1000001 locura, con 200 euros al mes. Y yo decía, estos son 200. Digo, pero cuando tú empieces a trabajar, la idea es que lo hagas tú. O sea, yo no voy a seguir aquí toda la vida, ¿no? O sea, esto tienes que seguirlo tú. Digo. Y me decía, ya, ¿y si metes 300? Digo, mira, metiendo 300, tanto. Y eso que yo intento enseñar a mi hijo de 9 años es lo que a mí no me han enseñado. Te lo enseñan en matemáticas, pero no te enseñan esto, cómo se aplica a la vida, y es es lo que cambia la visión. Y hay mucha gente que, cuando se lo cuento, dice, ya, pero es que yo con 70 años no quiero ser rico, quiero serlo ahora. Digo, ya, pero es que pegar el pelotazo no es no es fácil. O sea, no te creas que vas a invertir en Bitcoin y mañana sube 1000 por 100 y eres rico. No. Esto se trata de, oye, haz cosas para que el día a día te vaya dando un poquito, cada día más. Y lo que hablábamos con... ¿Con quién lo hablábamos? Ya no recuerdo que nos decía lo de libertad financiera parcial, ¿no? No hace falta ser... Andrea era, ¿verdad? Es que no no quería meter la pata, pero sí. Decía, no hace falta que seas 100 por 100 libre, dice, pero, a lo mejor, llega un momento en el que dices, oye, es que con lo que tengo, ¿me puedo reducir la jornada a la mitad? Exactamente. Y, oye, no dejo de trabajar, pero trabajar la mitad, yo lo Y
1:16:41 Elizabeth Wakefield: tema mal, ¿no?
1:16:42 Ruben: Claro. Mucha gente que que eso no... Porque es, somos mucho de, o blanco o negro, no hay grises. Pero esos grises, que también existen, y lo hablábamos ella y yo muchas veces, decimos, queremos tener 1000000 de euros. ¿Por qué? Porque sabes que 1000000 de euros al 8 por 100 anualmente, lo que te retornas y lo sacas, ya no tienes que trabajar. Y eso es eso es algo que solo lo entiendes cuando entiendes este tipo de cosas, ¿no? Este... Y es algo que no te cuentan. Como decías tú, nos quieren... ¿Cómo es?
1:17:09 Elizabeth Wakefield: Nos quieren Tontos y pobres.
1:17:10 Ruben: Tontos y pobres. Lo de pobres es fácil, y lo de tonto, pues es que se lo ponemos muy fácil nosotros, porque es tan fácil como, bueno, yo tengo ahí 1000 libros, y cualquiera puede ir a Amazon y compra tu libro, compra cualquier libro en el que te enseñan estas cosas básicas que todo el mundo debería conocer, ¿no? Lo que hablábamos antes. Es que todo es dinero, las luces son dinero, respirar es dinero, todo es dinero, y de lo que no te hablan en el colegio, nunca es de dinero. Por lo menos, a mí, yo, a lo mejor... Bueno, no tengo tantos años, ¿no? Pero a mí no me hablaron nunca de dinero. Y teníamos, recuerdo, una optativa que era economía, y en economía no hablábamos de dinero. O sea, hablábamos de de fórmulas de no sé qué, de las estadísticas y tal, pero no te hablaban de cómo funciona una nómina, cómo funciona un estado. Todo eso lo he aprendido yo con 30 y muchos años, y te das cuenta de todo lo que me han contado no tiene nada que ver con la realidad.
1:18:02 Elizabeth Wakefield: Ya, porque nos interesa. De hecho, vino una propuesta de tener educación financiera en los colegios, y no pasó las leyes y no
1:18:12 Gimar: sé qué historia. Es que no interesa.
1:18:13 Ruben: Normal.
1:18:14 Gimar: Pero no interesa aquí, no interesa en ningún país. O sea, no es que, yo no creo que España sea la excepción. A ver, para terminar, 3 negociables de la inversión. Yo no sé si si si también trabajas con inversión inmobiliaria, y podemos hacer 3 de la inversión inmobiliaria y 3 de la inversión no inmobiliaria.
1:18:32 Ruben: 3 no negociables. No negociables. No negociables.
1:18:36 Gimar: ¿Qué debes buscar sí o sí?
1:18:39 Elizabeth Wakefield: ¿En la inversión inmobiliaria te refieres?
1:18:41 Gimar: En la inmobiliaria y en todo y en cualquier otro tipo de inversión.
1:18:45 Elizabeth Wakefield: Uf, ¿qué debes buscar sí o sí? Sí. Vale. A ver, en la inversión inmobiliaria, yo creo que lo más importante es el la inversión en en, o sea, la rentabilidad que el Excel te puede llegar a dar, ¿no? En este sentido, pues rentabilidad bruta y rentabilidad neta. Entonces, si tú compras porque te gusta el piso, ¿vale? Ese piso no es para ti. Entonces, esto es lo principal, ¿no? Que tenemos que entender. Entonces, yo, en cuanto a inversión inmobiliaria, siempre digo, si te da menos de un 7 u 8 por 100, para mí, no vale la pena. Neto. No me vale mucho
1:19:21 Gimar: Neto, neto. Como un 12 bruto, ¿no?
1:19:23 Elizabeth Wakefield: Sí. Para mí, yo le exijo eso, porque si no, me voy a invertir en bolsa. Al final, la bolsa te da entre un 8 y un 10 por 100 históricamente, ¿no? Desde 1927, por ejemplo, el SYP 500, que son las 500 empresas más importantes de Estados Unidos, y es la referencia mundial de
1:19:40 Ruben: ¿Neto de por impuestos? Bueno, a ver. Es que hay muchos netos, ¿no? Porque
1:19:45 Elizabeth Wakefield: Neto me refiero a sacándole, no los impuestos, no, sacándole las los gastos. Los gastos. Sí, sí.
1:19:51 Ruben: Bueno, aprovecho para decirle a todo el mundo, en Rentexa punto a I tenemos la calculadora, donde podéis ver la rentabilidad neta, y neta, después de impuestos incluso, y cash flow y de todo. Entonces, si os metéis ahí, podéis verla, porque, claro, una de las cosas que me han dicho muchas veces, hablando esa calculadora, es que me dicen, es que no ponen la rentabilidad bruta. Digo, es que a mí me da igual la bruta. A mí lo que me interesa es lo que me llega a mi bolsillo. O sea, si yo tengo un 27 por 100 bruto, pero luego, gastos, se me queda en un 3 por 100 neto, esa inversión es muy mala, por mucho que tú lo digas. Por eso te preguntaba si bruta o neta, ¿no?
1:20:27 Elizabeth Wakefield: Claro, claro, neta, neta. Pues eso, entonces, ya para, ¿no? Comparar, pues eso, me voy directamente a invertir en bolsa, ¿no? En este sentido, del 8, del 10 10 por 100
1:20:36 Ruben: Además, que no pagas impuestos en bolsa.
1:20:37 Elizabeth Wakefield: Es que ahí está el tema, ¿no? De decir, vale, es verdad, no te puedes apalancar, es cierto, pero luego no vas a pagar también todos los gastos, impuestos y toda la parafarmalia que sí que tiene, entonces, en este caso, ¿no? La inversión inmobiliaria. Entonces, esto sería el 1º punto, ¿no? Que diría. 2º, también para mí es el tema de entender la localización, ¿no? Porque al final, claro, ¿qué pasa? Que si, por ejemplo, me sale un piso en medio de la nada, por muy barato que sea, te aseguro que no va a tener, entonces, mucha demanda, porque nadie quiere vivir, ¿no? En medio de la nada, lo normal. Entonces, si me voy a sitios en donde normalmente haya, pues un aumento en la población o algún tipo de industria, colegio, no sé qué, servicios al lado, es mucho más probable que pueda llegar a tener, pues una demanda considerable. Y ahí, entonces, puedo llegar a a hacer, pues el 3º punto, que es una buena selección.
1:21:33 Gimar: Nos está pasando que estamos bien. El otro día le decía a Rubén, mientras más sabemos, más asusta lo que te ofrecen en el mercado, porque, justamente, ofrecían un, no sé, eran unos unos pisos supernuevos, superbonito, y cuando Rubén vio dónde era, decía, pero ¿aquí? O sea, yo ahí no me meto ni loco, porque es eso, son superbaratos, y te los pintan como superbaratos, superlindos, superbonito, en el medio de la nada, literal.
1:22:02 Elizabeth Wakefield: O en algunas, ¿no? Barrios conflictivos, que también ojo, es que hay que entender también la zona, porque si no te paras a analizar, 000 tienes un personal shopper que ya directamente, pues te ayude con el tema, o tú desplázate, mira qué tipo de barrio te vas a meter, porque quizás vas a tener problemas de que vas a te van a ocupar el piso, ¿no? O o van a, entonces, romperte lo que sea.
1:22:23 Ruben: No puedes alquilarlo, porque la gente que va allí para alquilarlo no pasa filtro, si quieres un seguro impago, ese tipo de cosas. Claro. Eso es lo que hablaba Gimar de de esto. Bueno, están... Habían cogido los típicos obras que se habían quedado a medias con la crisis, y hay empresas que ahora están empezando a coger esas obras, que ya tienen el esqueleto hecho y lo único que hacen es terminarla, ¿no? Porque a lo mejor le falta, pues, la electricidad y le faltan no sé qué, y era una promoción bastante grande de casas y tal, y sobre el papel decías, que está muy bien. Claro. Y el pueblo, yo decía, es que ni me suena. Y decía, no, está en la provincia no sé qué. Y yo diciendo, bueno, voy a a mirarlo. Claro, cuando lo ves, estás en un pueblo de 7000 habitantes, que no hay ni un ahorra más, un mercado, no hay nada. Hay un mercadito pequeñito y ya está, te tienes que ir al pueblo de al lado, que tampoco es mucho más grande. Y te dicen, sí, pero es que está muy cerca de la capital. Bueno, sí, está muy cerca, a media hora por carretera comarcal. O sea, claro, y te lo vendían como, esto se Una ganga, una ganga. Yo, eso en el Excel, pero ¿a quién le vendes esto? O sea, ¿quién quiere ir a vivir ahí? Porque está muy bien que tú lo hayas sacado un precio de saldo. Claro, el banco te lo ha vendido, porque dice, esto
1:23:33 Elizabeth Wakefield: Nadie casi te
1:23:34 Ruben: lo regala, porque...
1:23:36 Elizabeth Wakefield: Por eso.
1:23:36 Ruben: Y yo decía, pero todavía habrá gente que esto lo compre, porque yo creo, y a lo mejor no sé si a ti te pasa, en tus clientes lo estás viendo, que ahora todo el mundo quiere invertir en inmobiliario, todo el mundo está invirtiendo en inmobiliario.
1:23:49 Elizabeth Wakefield: Mí gusta, contrario. ¿Sí? Sí, porque cada vez hay más gente. Eso, mira, antes de que cambiase la ley, en el 2023, sí que veía mucha gente muy, digamos, ¿no? Pro inversión inmobiliaria. Pero desde que cambió la ley en el 2023, y cada vez hay más problemas de ocupación, etcétera, etcétera, y se escuchan campanas de, vamos a regular el pre, a ver, esa, la habitacionales, vamos a regular el no sé qué, que es la ley de costas de no sé cuántos, y cosas de estas, la gente cada vez está siendo más consciente, y nos llega mucha gente que no quiere, o que quiere invertir en inmobiliarias, sí, pero sin disponer del piso, Es decir, al estilo más de tipo crowdfunding, de decir, vale, pues yo no me meto en el fregao, yo simplemente participo como si fuera un banco, y ahí me va a dar, pues un 17 por 100 anual, por ejemplo.
1:24:38 Ruben: Sí, sí, préstamos participativos, cuentas en participación, todo ese tipo de Totalmente. Sí, eso se hace mucho ahora, por porque, bueno, nosotros estamos haciendo ahora cambio de uso. Sí. Convirtiendo local a vivienda, porque al final, bueno, es otra forma también, ¿no?
1:24:42 Elizabeth Wakefield: Sí, sí.
1:24:51 Ruben: De de también sacar vivienda al mercado, pero también rentabilizar, porque es que las viviendas han subido muchísimo, cuesta mucho encontrarlos, pero a lo mejor es por lo que hablamos, ¿no? De cámara de eco, que yo estoy siempre con inversores inmobiliarios y parece que todo el mundo dice, es que no hay nada, es que hay nada, que no hay nada. Digo, bueno, ya. Pero yo creo que también hay mucha gente que sí que invierte, pero también hay mucha gente que está empezando a irse fuera a otro país, ¿no?
1:25:15 Elizabeth Wakefield: Eso me está interesando un poquito más, porque yo también te digo, yo sí, yo tengo 3 pisos, ahora me estoy deshaciendo de 1, justamente, porque la ritualidad no no me está dando por vacantes, y está siendo bastante costoso conseguir vacantes y tal, que es por habitaciones, el que me estoy deshaciendo. Entonces, y yo ahora mismo no, como no confío en el estado que tenemos hoy en día, en el que parece que sea, ¿no? El señalizar al al malvado especulador, en este sentido, de que todo está siendo en contra del inversión inmobiliario, y no están viendo que al final están poniendo al mercado oferta que el propio estado no lo hace, que debería de hacerlo, y no lo hace, y prometieron hacerlo. Entonces, yo, al menos, hasta que no me cambie un poquito la situación, prefiero invertir en otras cosas que sean pasivas, y una cartera diversificada en diferentes activos, entre metales preciosos, oro, plata, inversiones alternativas, private equity, economía real, crowdfunding, crowd lending, confirming, fondos pignorados, ¿vale? Porque no confío.
1:26:21 Gimar: Estamos llegando ya al fin de la entrevista. ¿De qué tema no hemos hablado que te gustaría hablar?
1:26:27 Elizabeth Wakefield: Pues mira, yo creo del un poquito de la geopolítica, ¿vale? Porque creo que esto es muy importante y muy interesante, y porque nos afecta a todos. Es decir, al final, ¿qué pasa? Que todo lo que es cómo se está moviendo el mundo hace que, o sea, es decir, por ejemplo, el conflicto, ¿no? Que tenemos actualmente entre Estados Unidos e Irán, ¿esto qué hace? Pues hace que, justamente, se no haya tanta oferta de petróleo, por ejemplo, ¿no? Y claro, el final el petróleo es como el el la commodity, ¿no? Es la materia prima que se utiliza para prácticamente todo. Entonces, esto lo que va a causar es un aumento de la inflación. Por lo tanto, es bastante probable que es de la inflación que hablábamos justamente, de la subida de precios, sea incluso superior, debido a todo lo que está pasando a nivel, ¿no? De de este tipo de conflictos y de situación inestabilidad, en este caso, pues, geopolítica, ¿no? ¿Qué pasa? Que esto se junta con lo que decíamos antes, de que el estado cada vez, pues, imprime más y más dinero de forma recurrente, que esto hace que justamente estemos entrando en una sintonía en el que tener activos tangibles, por ejemplo, ¿no? La inversión inmobiliaria también, ¿por qué no? Pero, en este caso, por ejemplo, el tema de el oro, pues tome muchísimo más sentido. ¿Por qué? Porque es un activo que, 1, es con una oferta limitada, ¿vale? Con una oferta, digamos, que es escaso. Y 2º, por otro lado, también aumenta muchísimo la demanda, y esto está haciendo que el precio, en este caso del oro, que estamos hablando que hace como 2 o 3 años estaba a 2500 euros la onza, ahora ha llegado a 5000 euros la onza, y se dice que seguramente vaya a llegar también a 10000 euros la onza en el futuro, no sabemos cuándo, pero esto hace que, justamente, tenga mucho más sentido.
1:28:11 Elizabeth Wakefield: ¿Por qué? Porque si yo hubiese invertido, por ejemplo, en oro en 1970 y me hubiese comprado una vivienda con x lingotes de oro, hoy en día, después de tantos y tantos años, me compraría con la misma cantidad de lingotes de oro la misma vivienda, mientras que esto, con en euros, justamente, la moneda fiduciaria no pasa, y esto es el efecto de la inflación, ¿no? Por eso también es importante entender cómo funciona, entonces, cada una de las inversiones de forma diversificada, y qué comportamiento tienen, y cómo se interrelacionan entre sí, ¿vale? Que es la correlación, para hacer, justamente, pues una cartera que sea lo más rentable posible, pero con el menor riesgo posible.
1:28:51 Ruben: Eso de lo lo se lo he intentado yo explicar en la tele, cuando estuvimos en la entrevista, y fui incapaz. Dije, es que es lo mismo. Y era, no, no, pero te... Y en los comentarios en en el reel, otro que hablaba justamente de eso, que también se hizo un poco viral, la gente decía, no, con el oro no te puedes comprar, porque, claro, el oro también no sé qué. Y yo decía
1:29:10 Gimar: las últimas 2 semanas el precio más alto del oro.
1:29:14 Ruben: Ya, vale. Bueno. Bueno, te voy a hacer la última pregunta antes de de terminar. ¿A quién te gustaría que trajésemos al podcast para que nos siga contando cosas?
1:29:24 Elizabeth Wakefield: ¿De inversión o de qué, completamente? De inversión. Pues, mira, me gustaría, a ver, que trajerais... A ver, déjame pensar, que, como no me lo esperaba, hay mucha gente del sector que me gusta mucho también. Habíamos hablado... Juanaro. Venga, le paso la pelota
1:29:41 Ruben: a Juan Haro. Sí, Juan Haro.
1:29:43 Gimar: Nos encantaría también
1:29:44 Ruben: No, no, estamos estamos en ello yo, ya tengo ahí gente que me puede contactar con él, y a ver si conseguimos traerlo, porque... Sí, pues, mira, perfecto. Porque Juan Haro, bueno, yo tengo ahí, como te he dicho, los libros y me parece que es una persona que aportaría y y nos encantaría tenerla aquí. Elizabeth, ha sido un placer tenerte. Creo que tienes un libro por ahí, ¿no? Y aparte, bueno, ya esto sale y ya has hecho tu formación, hasta que... ¿Cuántas veces haces esta formación al año?
1:30:13 Elizabeth Wakefield: Pues unas 2, 3 veces. Sí. Entrenamiento.
1:30:18 Ruben: Porque, bueno, este era como un reto, ¿no? Era un reto que teníamos ahí, que ver los vídeos y no sé qué. Y yo lo hice, ya te dicho, y me gustó mucho el el cómo ibas introduciendo a la gente estos conceptos, ¿no? ¿Dónde te pueden encontrar, dónde pueden ver todo sobre ti?
1:30:32 Elizabeth Wakefield: Justamente, mira, en varias plataformas, ¿no? La 1º, por ejemplo, puede ser el canal de YouTube, yo cada semana publico temas acerca de tema economía, tema de finanzas, tema de inversiones, tema de geopolítica también, tema de cómo crear carteras de inversión desde 0, para, sobre todo, con un vocabulario lo más fácil y entendible, ¿vale? Y con muchísima, digamos, argumentos. Después, también en la newsletter, justamente en mi página web, pues también, pues en la propia newsletter voy explicando también temas de forma fácil y accesible. Y después, también en mi perfil de Instagram, ¿vale? Arroba guion bajo Elizabeth punto Wakefield.
1:31:11 Ruben: Muy bien. Pues que ha sido un placer tenerte aquí, y creo que, espero que la gente al otro lado que nos está viendo haya tomado apuntes y que hayan interiorizado estas cosas, que aunque no es algo que se hable en el día a día, ¿no? Pero es algo que lo sufrimos en el día, ¿no? La inflación, yo se lo intento explicar alguna vez a mi madre y no lo entiende, es normal, pero pero es que lo sufre ella, ¿no? Y ella lo ve, aunque no sepa qué se llama inflación, pero ella, cuando va a comprar, dice, es que cada vez compro menos, yo. Ya. Es que cada vez la luz cuesta más. Ya. Bueno, pues
1:31:44 Elizabeth Wakefield: Y más que va costar.
1:31:45 Ruben: Sí, por desgracia, sí, tiene pinta. Así que, nada, que muchas gracias y nada.
1:31:49 Gimar: Gracias. Fue
1:31:50 Elizabeth Wakefield: un placer enorme.
1:31:51 Gimar: Chao. Adiós. Muy bien.


